1. 株主資本(Shareholders’ Equity)とは
貸借対照表の「純資産の部」は、株主資本と株主資本以外の項目に区分されます。
このうち、株主資本(Shareholders’ Equity)とは、純資産の中で株主に帰属する部分をいいます。
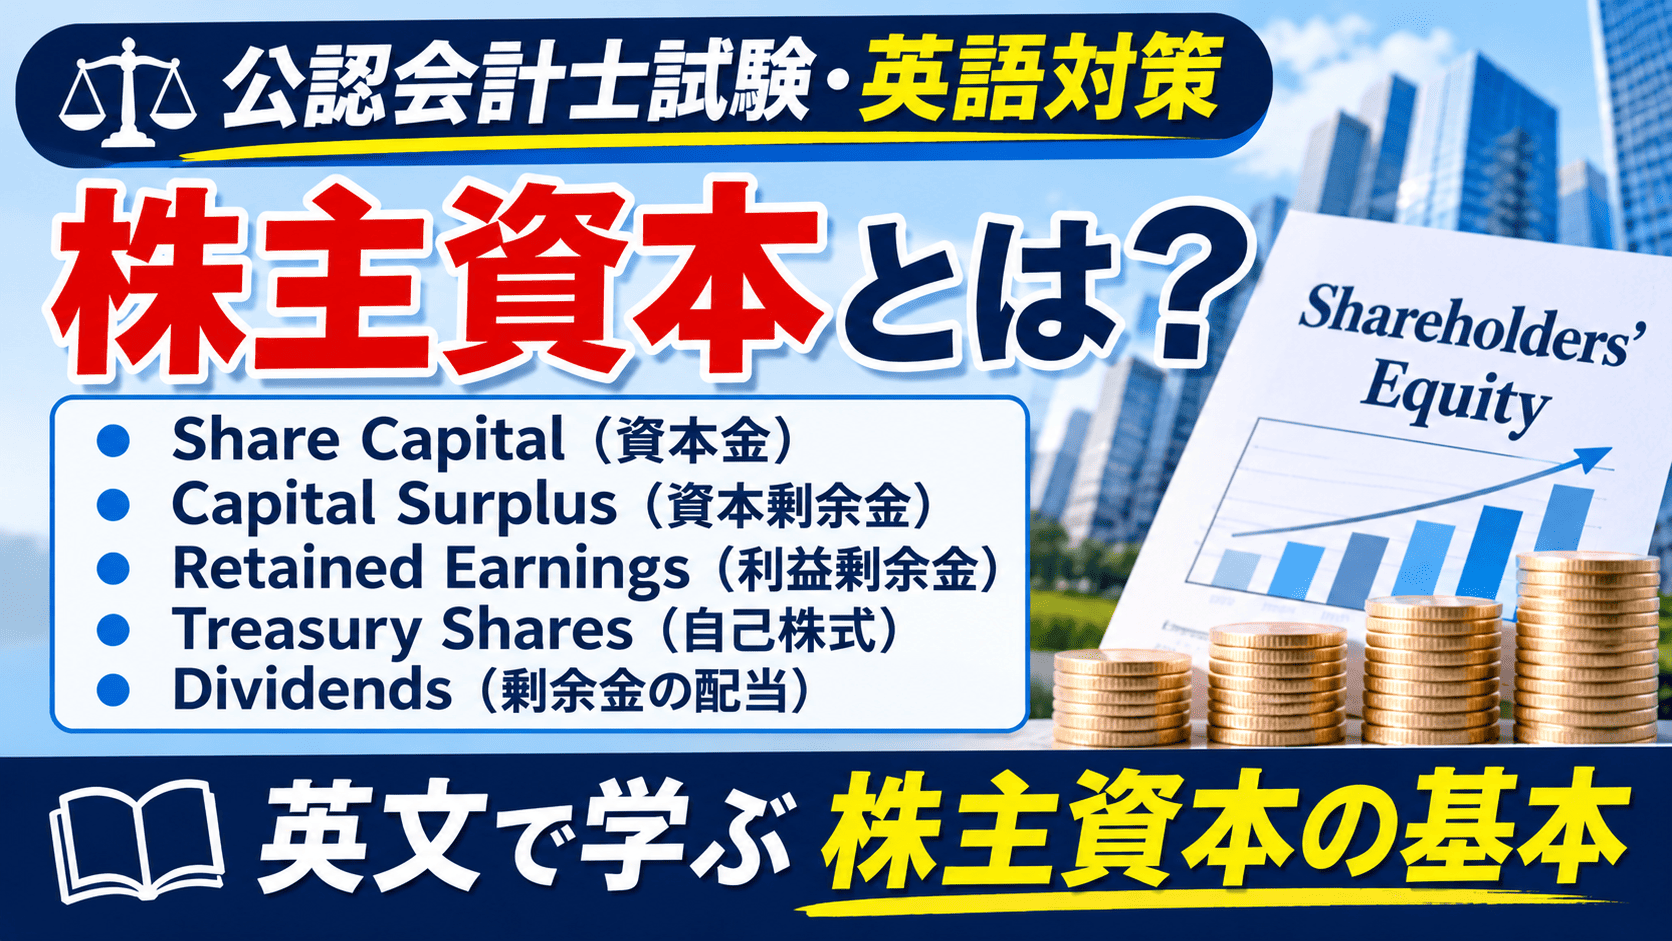
株主資本は、主に次の3つに区分されます。
- 資本金(Share Capital)
- 資本剰余金(Capital Surplus)
- 利益剰余金(Retained Earnings)
また、自己株式(Treasury Shares)は株主資本の控除項目として表示されます。
ここで重要なのは、資本金・資本剰余金は主として株主からの払込資本に関係する一方、利益剰余金は会社が獲得した利益のうち、社内に留保されてきた部分を表すという点です。
株主資本の基本構造
| 区分 | 英語 | 内容 |
|---|---|---|
| 資本金 | Share Capital | 株主からの払込資本のうち資本金として計上された金額 |
| 資本剰余金 | Capital Surplus | 資本取引から生じた剰余金 |
| 利益剰余金 | Retained Earnings | 獲得した利益のうち社内に留保された金額 |
| 自己株式 | Treasury Shares | 会社が取得し保有する自社の株式。株主資本から控除する |
※英語表記は企業や翻訳方針によって異なる場合があります。本記事では、日本基準の会計用語を学ぶための代表的な表現を参考訳として使用しています。
2. 資本金(Share Capital)
資本金とは、株主から払い込まれた金額のうち、会社法上、資本金として計上された金額です。
会社が新株を発行して資金を調達すると、株主から払込みを受けます。その払込金額の全額を資本金に計上する必要はありません。
会社法上、払込金額の2分の1を超えない額については、資本金に計上しないことができ、その部分は資本準備金に計上されます。
具体例
会社が新株を発行し、株主から1,000万円の払込みを受けたとします。
払込金額のうち500万円を資本金、残りの500万円を資本準備金とした場合、仕訳は次のようになります。
(借方)現金預金 10,000,000円
(貸方)資本金 5,000,000円
(貸方)資本準備金 5,000,000円
このように、株主から払い込まれた金額は、資本金と資本剰余金に区分されることがあります。
余談ですが、増資の際には、資本金と資本準備金を2分の1とすることが多いですが、これは増資の登録免許税が資本金の額を基準に計算されるという背景があります。
会計英語
Share capital represents the amount of capital contributed by shareholders and recorded as share capital.
資本金は、株主から払い込まれ、資本金として計上された金額を表します。
重要単語:
- represent:~を表す、意味する
- contribute:拠出する、出資する
- shareholder:株主
- record:記録する、計上する
文法ポイント:
この英文では、contributed by shareholders が過去分詞句として capital を後ろから修飾しています。
capital contributed by shareholders は「株主によって拠出された資本」という意味です。
3. 資本剰余金(Capital Surplus)
資本剰余金とは、資本取引から生じた剰余金です。
利益剰余金が企業活動によって獲得した利益の蓄積であるのに対し、資本剰余金は株主からの払込みなど、資本取引に関連して生じる点が特徴です。
日本基準では、資本剰余金は主に次の2つに区分されます。
- 資本準備金(Legal Capital Surplus)
- その他資本剰余金(Other Capital Surplus)
3-1. 資本準備金(Legal Capital Surplus)
資本準備金は、会社法に基づいて積み立てられる準備金です。
新株発行時に、払込金額のうち資本金に計上しなかった金額などが資本準備金に計上されます。
資本準備金は、資本金と同様に株主からの払込資本に由来するものです。
3-2. その他資本剰余金(Other Capital Surplus)
その他資本剰余金には、例えば次のようなものがあります。
- 資本金の額の減少によって生じた剰余金
- 資本準備金の額の減少によって生じた剰余金
- 自己株式の処分差益
例えば、会社が保有する自己株式を処分し、処分価額が自己株式の帳簿価額を上回った場合、その差額はその他資本剰余金に計上されます。
資本剰余金と利益剰余金の違い
資本剰余金と利益剰余金は、どちらも株主資本に含まれますが、その発生原因が異なります。
| 項目 | 資本剰余金 | 利益剰余金 |
|---|---|---|
| 英語 | Capital Surplus | Retained Earnings |
| 主な発生原因 | 資本取引 | 企業活動による利益 |
| 代表的な項目 | 資本準備金、その他資本剰余金 | 利益準備金、その他利益剰余金 |
会計上、資本剰余金と利益剰余金を混同してはならないという原則があります。
これは、株主から払い込まれた資本と、企業活動によって獲得した利益を区別するためです。
会計英語
Capital surplus arises from capital transactions rather than from the operating activities of a company.
資本剰余金は、企業の営業活動からではなく、資本取引から生じます。
重要単語:
- capital surplus:資本剰余金
- arise from:~から生じる
- capital transaction:資本取引
- rather than:~ではなく
- operating activities:営業活動
文法ポイント:
A rather than B は「BではなくA」という意味です。
この英文では、資本剰余金の発生原因が、営業活動による利益ではなく資本取引であることを対比しています。
4. 利益剰余金(Retained Earnings)
利益剰余金とは、企業が獲得した利益のうち、配当などによって社外に流出せず、会社に留保されてきた金額をいいます。
企業が利益を獲得すると、当期純利益は最終的に利益剰余金に反映されます。一方、株主への配当を行うと、その配当額に応じて利益剰余金などが減少します。
利益剰余金は、主に次の2つに区分されます。
- 利益準備金(Legal Retained Earnings Reserve)
- その他利益剰余金(Other Retained Earnings)
4-1. 利益準備金(Legal Retained Earnings Reserve)
利益準備金は、会社法に基づいて積み立てられる準備金です。
剰余金の配当を行う場合、原則として、配当により減少する剰余金の額の10分の1を、資本準備金または利益準備金として積み立てます。
ただし、資本準備金と利益準備金の合計額が資本金の4分の1に達している場合には、この積立ては必要ありません。
この制度は、会社財産を一定程度維持し、債権者を保護することを目的としています。
4-2. その他利益剰余金(Other Retained Earnings)
その他利益剰余金は、利益準備金以外の利益剰余金です。
例えば、次のような項目があります。
- 繰越利益剰余金(Retained Earnings Brought Forward)
- 任意積立金(Voluntary Reserves)
繰越利益剰余金は、過年度から繰り越された利益や当期純利益などが反映される項目です。
任意積立金は、会社が特定の目的などに応じて任意に積み立てるものです。
会計英語
Retained earnings represent the accumulated profits of a company that have not been distributed to shareholders as dividends.
利益剰余金は、配当として株主に分配されていない、会社の累積利益を表します。
重要単語:
- retained earnings:利益剰余金
- accumulated:累積した
- profit:利益
- distribute:分配する
- dividend:配当
文法ポイント:
that have not been distributed to shareholders は、関係代名詞 that 以下が profits を修飾しています。
have not been distributed は現在完了の受動態です。
「これまで株主に分配されていない」という意味になり、利益が過去から現在まで会社に留保されていることを表しています。
5. 自己株式(Treasury Shares)
自己株式とは、会社が取得し、保有している自社の株式です。
例えば、会社が市場から自社株式を買い戻した場合、その取得した株式は自己株式となります。
自己株式は、通常の有価証券のように資産として計上するのではなく、株主資本から控除する項目として表示します。
5-1. 自己株式の取得
会社が自己株式を取得した場合、取得原価をもって株主資本から控除します。
例えば、会社が自己株式を100万円で取得した場合、仕訳は次のようになります。
(借方)自己株式 1,000,000円
(貸方)現金預金 1,000,000円
自己株式は借方に計上されますが、貸借対照表では株主資本の控除項目として表示されます。
5-2. 自己株式の処分
会社が保有する自己株式を処分した場合、処分価額と帳簿価額との差額を処理します。
処分価額が帳簿価額を上回る場合、その差額はその他資本剰余金に計上します。
反対に、処分価額が帳簿価額を下回る場合、その差額はその他資本剰余金から減額します。
5-3. 自己株式の消却
自己株式を消却した場合、消却対象となった自己株式の帳簿価額をその他資本剰余金から減額します。
自己株式の消却は、会社が保有する自社株式を消滅させる手続です。
会計英語
Treasury shares are deducted from shareholders’ equity rather than recognized as assets.
自己株式は資産として認識されるのではなく、株主資本から控除されます。
重要単語:
- treasury shares:自己株式
- deduct A from B:BからAを控除する
- shareholders’ equity:株主資本
- recognize:認識する
- asset:資産
文法ポイント:
are deducted は受動態で、「控除される」という意味です。
rather than は「~ではなく」という意味で、自己株式の会計処理を資産計上と対比しています。
6. 剰余金の配当(Dividends from Surplus)
剰余金の配当とは、会社が株主に対して剰余金を分配することです。
株主への配当は、会社が獲得した利益を株主に還元する重要な方法の一つです。
ただし、日本基準では、配当の原資によって会計上の意味合いが異なる点に注意が必要です。
6-1. 利益剰余金を原資とする配当
利益剰余金を原資として配当を行う場合、会社がこれまでに獲得し、留保してきた利益を株主に分配することになります。
例えば、繰越利益剰余金を原資として100万円の配当を決議し、必要な利益準備金10万円を積み立てるケースを考えます。
(借方)繰越利益剰余金 1,100,000円
(貸方)未払配当金 1,000,000円
(貸方)利益準備金 100,000円
6-2. その他資本剰余金を原資とする配当
剰余金の配当は、利益剰余金だけでなく、その他資本剰余金を原資として行われる場合もあります。
その他資本剰余金は、資本金や資本準備金の減少などから生じる資本性の剰余金です。
そのため、その他資本剰余金を原資とする配当は、利益の分配というよりも、基本的には株主からの投資の払戻しという性格を持ちます。
このように、同じ「配当」であっても、配当の原資によって経済的な性格が異なることを理解しておきましょう。
会計英語
A company may distribute surplus to its shareholders in the form of dividends.
会社は、剰余金を配当という形で株主に分配することがあります。
重要単語:
- distribute:分配する
- surplus:剰余金
- shareholder:株主
- in the form of:~という形で
- dividend:配当
文法ポイント:
may はここでは「~することがある」「~する場合がある」という可能性を表します。
in the form of dividends は「配当という形で」という意味です。
7. 株主資本の変動と株主資本等変動計算書
株主資本は、会社の活動や株主との取引によって変動します。
主な変動要因は次のとおりです。
| 取引・事象 | 株主資本への主な影響 |
|---|---|
| 新株の発行 | 資本金・資本剰余金が増加する |
| 当期純利益の計上 | 利益剰余金が増加する |
| 当期純損失の計上 | 利益剰余金が減少する |
| 剰余金の配当 | 配当原資となる剰余金が減少する |
| 自己株式の取得 | 株主資本が減少する |
| 自己株式の処分 | 処分差額などに応じて株主資本が変動する |
これらの変動を確認するために作成される財務諸表が、株主資本等変動計算書(Statement of Changes in Equity)です。
株主資本等変動計算書では、期首残高から期末残高に至るまでの変動を、項目ごとに確認できます。
会計英語
The statement of changes in equity shows movements in shareholders’ equity during the reporting period.
株主資本等変動計算書は、報告期間中の株主資本の変動を示します。
重要単語:
- statement of changes in equity:株主資本等変動計算書
- movement:変動
- reporting period:報告期間
- show:示す
文法ポイント:
during the reporting period は「報告期間中に」という意味です。
movements in shareholders’ equity は「株主資本の変動」を意味します。会計英語では、残高の増減や変化を movements と表現することがあります。
8. 公認会計士試験で押さえたいポイント
株主資本については、次の点を整理しておきましょう。
- 株主資本は、資本金・資本剰余金・利益剰余金に区分される。
- 資本剰余金は、資本取引から生じる剰余金である。
- 利益剰余金は、企業活動によって獲得した利益の留保額を表す。
- 自己株式は資産ではなく、株主資本の控除項目である。
- 自己株式の処分差益は、その他資本剰余金に計上する。
- 剰余金の配当は、利益剰余金だけでなく、その他資本剰余金を原資として行われる場合もある。
- その他資本剰余金を原資とする配当は、基本的には投資の払戻しという性格を持つ。
9. 重要会計英単語まとめ
| 日本語 | 英語 |
|---|---|
| 株主資本 | Shareholders’ Equity |
| 資本金 | Share Capital |
| 資本剰余金 | Capital Surplus |
| 資本準備金 | Legal Capital Surplus |
| その他資本剰余金 | Other Capital Surplus |
| 利益剰余金 | Retained Earnings |
| 利益準備金 | Legal Retained Earnings Reserve |
| その他利益剰余金 | Other Retained Earnings |
| 繰越利益剰余金 | Retained Earnings Brought Forward |
| 任意積立金 | Voluntary Reserves |
| 自己株式 | Treasury Shares |
| 剰余金の配当 | Dividends from Surplus |
| 配当 | Dividend |
| 株主資本等変動計算書 | Statement of Changes in Equity |
| 払込資本 | Contributed Capital |
| 資本取引 | Capital Transaction |
| 利益の留保 | Retention of Earnings |
| 自己株式の取得 | Acquisition of Treasury Shares |
| 自己株式の処分 | Disposal of Treasury Shares |
| 自己株式の消却 | Retirement of Treasury Shares |
※英語表記は企業や翻訳方針によって異なる場合があります。本記事では、日本基準の会計用語を学ぶための代表的な表現を参考訳として使用しています。
10. 理解度チェック:英文会計の確認問題
問題1
Which of the following is classified as a component of shareholders’ equity under Japanese GAAP?
A. Accounts Payable
B. Retained Earnings
C. Trade Receivables
D. Accrued Expenses
正解:B. Retained Earnings
利益剰余金は株主資本の構成要素です。買掛金、売掛金、未払費用は、それぞれ負債または資産に分類されます。
問題2
How are treasury shares presented in the balance sheet under Japanese GAAP?
A. As an asset
B. As a liability
C. As a deduction from shareholders’ equity
D. As revenue
正解:C. As a deduction from shareholders’ equity
自己株式は資産として計上せず、株主資本から控除します。
問題3
Which of the following is generally recognized as other capital surplus?
A. Current-year net income
B. Retained earnings
C. Gain on disposal of treasury shares
D. Sales revenue
正解:C. Gain on disposal of treasury shares
自己株式の処分差益は、その他資本剰余金に計上します。
問題4
Retained earnings represent profits that have not been distributed to shareholders.
この英文の意味として最も適切なものはどれでしょうか。
A. 利益剰余金は、株主に分配されていない利益を表す。
B. 利益剰余金は、株主から払い込まれた資本を表す。
C. 利益剰余金は、会社が保有する自己株式を表す。
D. 利益剰余金は、会社が支払うべき負債を表す。
正解:A
have not been distributed は現在完了の受動態で、「これまで分配されていない」という意味です。
問題5
A dividend paid out of other capital surplus generally has the nature of a return of investment.
この英文の意味として最も適切なものはどれでしょうか。
A. その他資本剰余金を原資とする配当は、一般に投資の払戻しという性格を持つ。
B. その他資本剰余金を原資とする配当は、常に営業利益から支払われる。
C. その他資本剰余金を原資とする配当は、負債として計上される。
D. その他資本剰余金を原資とする配当は、自己株式の取得を意味する。
正解:A
paid out of は「~を原資として支払われる」という意味です。return of investment は「投資の払戻し」を表します。
まとめ
株主資本は、株主から払い込まれた資本と、企業活動によって獲得し留保された利益を区別して把握するための重要な会計項目です。
特に、資本剰余金と利益剰余金の違い、自己株式の控除表示、剰余金の配当の原資による性格の違いは、公認会計士試験でも重要な論点です。
英語では、Share Capital、Capital Surplus、Retained Earnings、Treasury Shares、Dividends from Surplus などの用語を、単なる日本語訳として覚えるだけでなく、それぞれの会計処理と結び付けて理解しておきましょう。