財務会計論06 - 流動資産

財務会計論06 - 流動資産

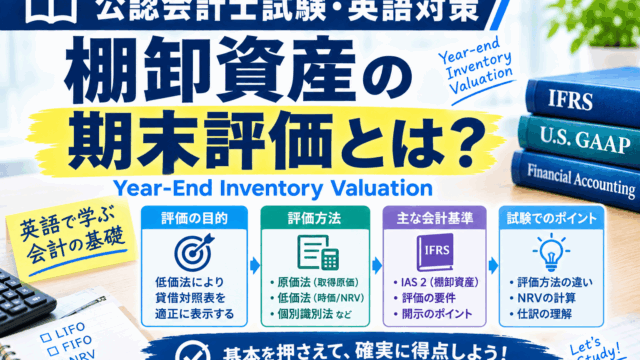
【公認会計士試験・英語対策】棚卸資産の期末評価とは?低価法・正味実現可能価額(NRV)を解説

今回は、財務会計の重要論点である「棚卸資産の期末評価(Inventory Valuation at the Reporting Date)」を取り上げます。IFRSのIAS 2「棚卸資産」を中心に、取得原価と正味実現可能価額(Net Rea...
財務会計論06 - 流動資産
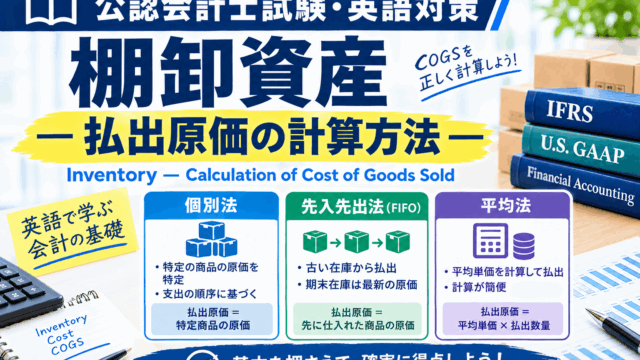
【公認会計士・英語学習】棚卸資産―払出原価の計算方法

今回は、棚卸資産(Inventories)の払出原価の計算方法を取り上げます。特に、先入先出法(FIFO)と加重平均法(Weighted Average Cost Method)の違いを、英語の重要表現と計算問題を通じて確認しましょう。1....
財務会計論06 - 流動資産

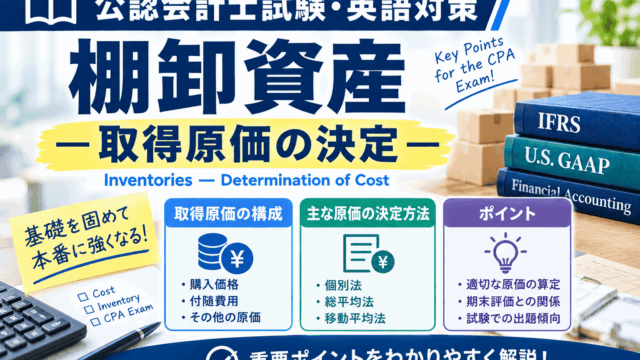
【公認会計士試験・英語対策】棚卸資産―取得原価の決定

1. 棚卸資産とは何か(Inventories)棚卸資産とは、企業が通常の営業過程で販売するために保有する資産、販売を目的として製造中の資産、または製品の製造やサービスの提供に使用される原材料・貯蔵品などをいいます。英語では、invento...
財務会計論06 - 流動資産

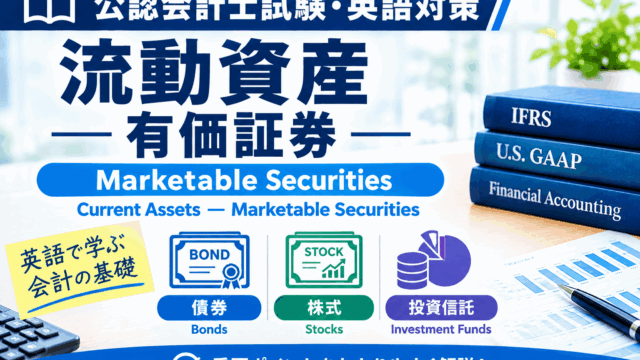
【公認会計士試験・英語問題】有価証券

1. 有価証券とは何か(Securities)有価証券とは、株式や債券など、財産的な権利を表す証券をいいます。企業は、余剰資金の運用、取引による利益の獲得、他社との関係維持など、さまざまな目的で有価証券を保有します。英語では、一般に sec...