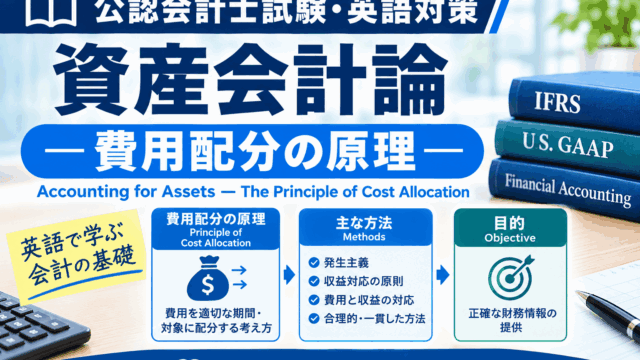
 資産会計論
費用配分の原理(Cost Allocation Principle)
1. はじめに企業が機械設備や建物などの固定資産を取得した場合、その取得原価を取得した年度の費用として一括計上するとは限りません。固定資産は複数の会計期間にわたって使用され、将来の収益獲得に貢献することが期待されるためです。例えば、企業が1...
資産会計論  資産会計論
 資産会計論
 資産会計論
 財務会計の基礎概念
 財務会計の基礎概念
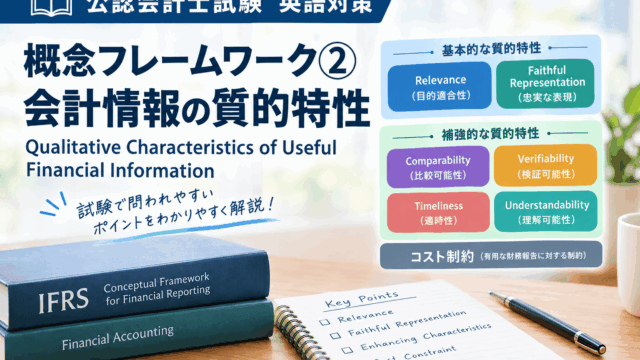 財務会計の基礎概念
 財務会計の基礎概念