1. はじめに
企業が資産を財務諸表に計上する際には、資産の金額をどのように決定するかという問題が生じます。この金額を決定することを、会計では「測定(measurement)」といいます。
例えば、企業が機械設備を購入した場合、購入時の取得原価を基礎として資産を計上する方法があります。一方、資産を現在の市場価格で評価する方法や、将来受け取るキャッシュ・フローを現在の金額に換算する方法もあります。
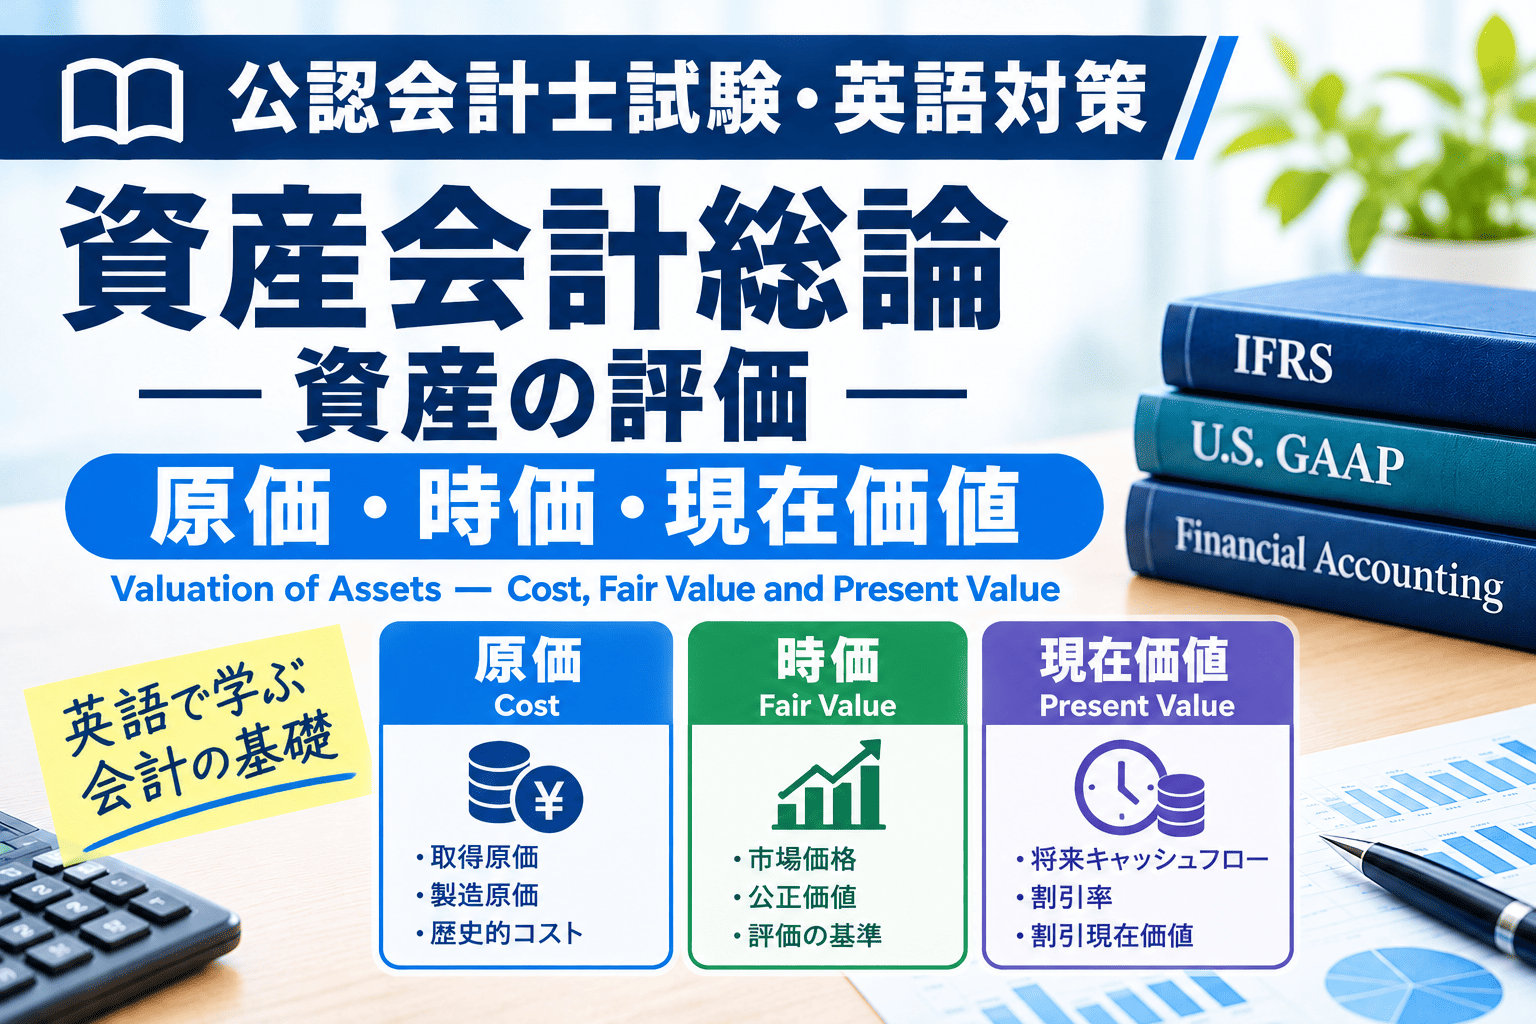
代表的な測定基礎として、次の3つを理解することが重要です。
- 原価(cost):取引時に発生した金額などを基礎とする測定
- 時価(fair value):市場参加者間の秩序ある取引を前提とした価格による測定
- 現在価値(present value):将来のキャッシュ・フローを割引率によって現在の金額に換算する測定
本記事では、IFRSの概念フレームワークを中心に、それぞれの意味と違いを整理し、公認会計士試験の英語問題に対応するための表現や読解ポイントを解説します。
2. 原価(Cost)
2.1 原価の基本的な考え方
原価(cost)は、資産の取得や負債の発生などに関連して、取引時に支払った対価や受け取った対価などを基礎とする測定の考え方です。
資産については、一般に取得時に支払った金額や、取得のために提供した対価などが測定の出発点となります。
例えば、企業が機械設備を1,000万円で購入した場合、取得原価を基礎とする会計処理では、その機械設備を原則として取得時の金額を基礎に計上します。その後、減価償却や減損など、適用される会計基準に基づく調整が行われることがあります。
2.2 取得原価と帳簿価額
ここで注意したいのは、取得原価(acquisition cost)と帳簿価額(carrying amount)は同じとは限らないという点です。なお、帳簿価額は、book value とも訳されますが、IFRSでは carrying amount が使われています。
例えば、取得原価1,000万円の機械設備について、減価償却累計額が300万円であれば、減損などの追加調整がない場合、帳簿価額は700万円となります。
帳簿価額 = 取得原価 − 減価償却累計額 − 減損損失などの調整額
この式は単純化した例です。実際の測定は、対象資産に適用される会計基準に従います。
2.3 原価のメリットと留意点
原価を基礎とする測定には、実際の取引に基づいて金額を把握できるという特徴があります。取得時の取引価格や支出額など、検証可能な証拠が存在する場合には、比較的客観的に測定できることがあります。
一方、取得後に市場環境や経済状況が大きく変化すると、帳簿価額が現在の市場価格を反映しないことがあります。
例えば、10年前に購入した土地の取得原価が2,000万円であり、現在の市場価格が5,000万円になっている場合、取得原価を基礎とする帳簿価額は、土地の現在の市場価格と一致しない可能性があります。
ただし、これは原価が必ず不適切であるという意味ではありません。原価と現在の市場価格は、異なる情報を提供する測定基礎です。
3. 時価(Fair Value)
3.1 時価の定義
IFRS第13号「公正価値測定」では、公正価値(fair value)は、測定日における市場参加者間の秩序ある取引において、資産を売却するために受け取る価格、または負債を移転するために支払う価格として定義されています。
英文では、次のように表現されます。
Fair value is the price that would be received to sell an asset or paid to transfer a liability in an orderly transaction between market participants at the measurement date.
日本語訳:
公正価値とは、測定日において、市場参加者間の秩序ある取引で資産を売却するために受け取る価格、または負債を移転するために支払う価格です。
この定義から、次の点が重要となります。
- 公正価値は、測定日時点の価格です。
- 資産については、売却によって受け取る価格を基礎とします。
- 負債については、移転するために支払う価格を基礎とします。
- 市場参加者間の秩序ある取引を前提とします。
3.2 公正価値は企業固有の価値とは異なる
公正価値は、基本的に市場参加者の観点から測定されます。したがって、特定の企業がその資産をどのように使用するかという事情だけで決まるものではありません。
例えば、ある企業が特定の機械設備を使用することで年間1,000万円のコスト削減を見込んでいるとしても、その企業固有の便益がそのまま公正価値になるわけではありません。
公正価値の測定では、関連する市場の状況や市場参加者の前提などを考慮します。
3.3 公正価値測定と市場価格
活発な市場において同一の資産に観察可能な価格が存在する場合、その価格は公正価値を測定するうえで重要な情報となります。
ただし、公正価値が常に単純な市場価格と一致するとは限りません。市場の活発さ、対象資産の特徴、評価技法や入力値などによって、測定方法は異なります。
IFRS第13号では、公正価値測定に使用する入力値の観察可能性に応じて、レベル1、レベル2、レベル3という公正価値ヒエラルキーを設けています。
- レベル1:活発な市場における同一の資産または負債の相場価格
- レベル2:レベル1以外の、直接または間接的に観察可能な入力値
- レベル3:観察可能でない入力値
レベル3では、観察可能でない入力値を用いるため、測定にあたって判断や見積りがより多く必要となる場合があります。
4. 現在価値(Present Value)
4.1 現在価値の基本的な考え方
現在価値(present value)とは、将来発生するキャッシュ・フローを、適切な割引率を用いて現在時点の金額に換算したものです。
将来受け取る100万円と、現在受け取る100万円は、必ずしも同じ価値を持つわけではありません。現在受け取ったお金は運用できる可能性があるほか、将来のキャッシュ・フローには不確実性も存在するためです。
将来のキャッシュ・フローを現在価値に換算するために、割引計算(discounting)を行います。
4.2 現在価値の計算式
将来の1年後に受け取る金額を (FV)、割引率を (r) とすると、現在価値 (PV) は次の式で計算できます。
PV = FV / (1+r)
例えば、1年後に110万円を受け取る予定で、割引率が10%である場合、現在価値は次のとおりです。
PV = 1,100,000 / (1+0.1) = 1,000,000
したがって、1年後の110万円の現在価値は100万円となります。
複数年後のキャッシュ・フローについては、期間に応じて割引計算を行います。
PV = {CF_n} / {(1+r)^n}
ここで、(CF_n) は (n) 年後のキャッシュ・フロー、(r) は割引率、(n) は期間を表します。
将来の各年度にキャッシュ・フローが発生する場合には、それぞれのキャッシュ・フローを現在価値に換算して合計します。
[
PV=\sum_{t=1}^{n}\frac{CF_t}{(1+r)^t}
]
4.3 現在価値が利用される場面
現在価値は、会計上さまざまな場面で利用されます。例えば、次のようなものがあります。
- 将来キャッシュ・フローを基礎とする資産の評価
- 減損テストにおける使用価値(value in use)の算定
- 引当金などの測定における貨幣の時間価値の考慮
- リース負債の測定
- 金融資産・金融負債の一部の測定
ただし、現在価値はそれ自体が特定の会計処理を意味するものではありません。実際にどのキャッシュ・フローや割引率を用いるかは、適用される会計基準と測定目的によって異なります。
5. 原価・公正価値・現在価値の比較
| 項目 | 原価(Cost) | 公正価値(Fair Value) | 現在価値(Present Value) |
|---|---|---|---|
| 基本的な考え方 | 取引時の金額などを基礎とする | 測定日時点の市場参加者間の取引価格を基礎とする | 将来キャッシュ・フローを現在に割り引く |
| 主な基礎情報 | 取得時の取引価格、支出額など | 市場価格、観察可能な入力値、評価技法など | 将来キャッシュ・フロー、割引率など |
| 時間との関係 | 取得時の金額が出発点となる | 測定日時点の市場状況を反映する | 将来の金額を現在時点に換算する |
| 特徴 | 実際の取引に基づく証拠が得られる場合がある | 市場参加者の観点を反映する | 貨幣の時間価値を反映できる |
| 留意点 | 現在の市場状況を反映しない場合がある | 市場価格が観察できない場合は見積りが必要となる | キャッシュ・フローや割引率の見積りに左右される |
重要:現在価値と公正価値は同じ概念ではありません。
現在価値は、将来キャッシュ・フローを割り引く測定技法です。一方、公正価値はIFRS第13号で定義される測定基礎です。公正価値の測定に現在価値を用いることはありますが、すべての現在価値が公正価値であるわけではありません。
例えば、企業固有のキャッシュ・フロー予測を用いて算定した使用価値は、現在価値に基づく測定ですが、公正価値とは異なる概念です。
6. IFRS概念フレームワークにおける測定基礎
IFRSの概念フレームワークでは、測定基礎を大きく次の2つのグループに分けて整理しています。
6.1 取得原価(Historical Cost)
取得原価は、取引時の価格などを基礎とする測定基礎です。取得後も、適用される会計基準に基づいて、減価償却、利息の計上、減損などの調整が行われることがあります。
したがって、取得原価は、取得時の金額をそのまま永久に維持するという意味ではありません。
6.2 現在価値に基づく測定(Current Value)
現在価値に基づく測定では、測定日時点の状況を反映することを重視します。概念フレームワークでは、主な現在価値に基づく測定基礎として、次のものを取り上げています。
- 公正価値(fair value)
- 使用価値(value in use)および履行価値(fulfilment value)
- 現在原価(current cost)
ここで注意したいのは、current value(現在価値に基づく測定)と present value(現在価値)は同じ意味ではないという点です。
会計英語では、current value は測定日時点の状況を反映する測定基礎のグループを指します。一方、present value は、将来キャッシュ・フローを割り引いて求める金額を指します。
また、current cost(現在原価)は、測定日時点で同等の資産を取得する場合などの金額を基礎とする測定基礎であり、historical cost(取得原価)とは異なります。
7. 重要英単語・会計用語
| 英語 | 品詞 | 日本語・意味 |
|---|---|---|
| measurement | 名詞 | 測定 |
| measurement basis | 名詞 | 測定基礎 |
| historical cost | 名詞 | 取得原価 |
| acquisition cost | 名詞 | 取得原価、取得に要した原価 |
| carrying amount | 名詞 | 帳簿価額 |
| fair value | 名詞 | 公正価値 |
| present value | 名詞 | 現在価値 |
| current value | 名詞 | 現在価値に基づく測定、現在価値 |
| current cost | 名詞 | 現在原価 |
| market participant | 名詞 | 市場参加者 |
| orderly transaction | 名詞 | 秩序ある取引 |
| measurement date | 名詞 | 測定日 |
| cash flow | 名詞 | キャッシュ・フロー |
| discount rate | 名詞 | 割引率 |
| discount | 動詞・名詞 | 割り引く、割引 |
| estimate | 動詞・名詞 | 見積もる、見積り |
| observable input | 名詞 | 観察可能な入力値 |
| unobservable input | 名詞 | 観察可能でない入力値 |
| value in use | 名詞 | 使用価値 |
| fulfilment value | 名詞 | 履行価値 |
| impairment loss | 名詞 | 減損損失 |
| depreciation | 名詞 | 減価償却 |
| reflect | 動詞 | 反映する |
| determine | 動詞 | 決定する、算定する |
8. 英文読解演習
次の英文を読んで、原価と公正価値の違いを理解しましょう。
Historical cost provides information derived, at least in part, from the price of the transaction or other event that gave rise to the asset. In contrast, fair value reflects the price that would be received to sell an asset in an orderly transaction between market participants at the measurement date.
日本語訳
取得原価は、少なくとも部分的には、その資産を生じさせた取引またはその他の事象の価格から得られる情報を提供します。これに対して、公正価値は、測定日において市場参加者間の秩序ある取引で資産を売却するために受け取る価格を反映します。
文法・読解のポイント
1. derived from …
「〜から得られる」「〜に由来する」という意味です。
- information derived from the transaction
その取引から得られる情報
ここでは derived from … が、直前の information を説明しています。
2. give rise to …
「〜を生じさせる」という意味です。
- the transaction that gave rise to the asset
その資産を生じさせた取引
that gave rise to the asset は、直前の the transaction or other event を修飾しています。
3. In contrast
「これに対して」「対照的に」という意味です。2つの測定基礎の違いを説明する際に使える表現です。
4. would be received
「受け取ることになる」という意味の表現です。公正価値の定義では、測定日における市場参加者間の秩序ある取引を前提として価格を説明しています。
9. 公認会計士試験対策:確認問題
問題1
Which of the following best describes fair value under IFRS 13?
A. The original amount paid to acquire an asset
B. The price that would be received to sell an asset in an orderly transaction between market participants at the measurement date
C. The amount of cash originally invested by the entity
D. The present value of all cash flows expected by a particular entity, regardless of market assumptions
正解:B
解説:
IFRS第13号の公正価値は、測定日における市場参加者間の秩序ある取引で資産を売却するために受け取る価格を基礎とします。AとCは取引時の金額に関する説明です。Dは特定企業の予測に基づく現在価値に近い考え方であり、公正価値の定義とは異なります。
問題2
An asset was acquired for ¥1,000,000. Its accumulated depreciation is ¥300,000, and no other adjustments are required. What is its carrying amount under the simplified assumptions?
A. ¥300,000
B. ¥700,000
C. ¥1,000,000
D. ¥1,300,000
正解:B
解説:
帳簿価額は、取得原価1,000,000円から減価償却累計額300,000円を差し引いた700,000円です。
問題3
The present value of a future cash flow is calculated by discounting that cash flow using an appropriate discount rate.
この記述は正しいでしょうか。
正解:正しい(True)
解説:
現在価値は、将来のキャッシュ・フローを適切な割引率によって現在時点の金額に換算して求めます。
問題4
Which statement correctly distinguishes present value from fair value?
A. Present value and fair value always mean the same thing.
B. Present value is a measurement technique that discounts future cash flows, while fair value is a measurement basis defined by IFRS 13.
C. Fair value is always equal to historical cost.
D. Present value can only be used for liabilities.
正解:B
解説:
現在価値は将来キャッシュ・フローを割り引く測定技法です。公正価値はIFRS第13号で定義された測定基礎であり、その測定に現在価値の技法が用いられる場合があります。しかし、両者は同じ概念ではありません。
問題5
Complete the sentence.
Historical cost is based primarily on the price of the transaction or other event that gave rise to the asset, whereas fair value reflects market conditions at the ______ date.
A. acquisition
B. reporting
C. measurement
D. settlement
正解:C
解説:
公正価値の定義に使われる表現は at the measurement date(測定日において) です。取得時点を意味する acquisition date とは異なる点に注意してください。
問題6
次の英文を日本語に訳してください。
The use of present value techniques does not necessarily mean that the resulting measurement is fair value.
解答例:
現在価値の測定技法を用いたからといって、算定された測定額が必ずしも公正価値であるとは限りません。
解説:
- the use of …:〜の使用
- present value techniques:現在価値の測定技法
- does not necessarily mean that …:必ずしも〜を意味するわけではない
- the resulting measurement:その結果として得られる測定額
not necessarily は「必ずしも〜ではない」という重要表現です。会計基準の英文読解では、断定を避ける表現にも注意しましょう。
10. まとめ
資産の評価において重要なのは、原価、時価、現在価値という用語を単純に暗記するだけでなく、それぞれが何を基礎に金額を決定するのかを理解することです。
- 取得原価(historical cost):取引時の金額などを基礎とする。
- 公正価値(fair value):測定日時点の市場参加者間の秩序ある取引における価格を基礎とする。
- 現在価値(present value):将来キャッシュ・フローを適切な割引率で現在に換算する。
- 現在価値に基づく測定(current value measurement):測定日時点の状況を反映する測定基礎のグループであり、公正価値、使用価値・履行価値、現在原価などが含まれる。
特に試験対策では、historical cost、fair value、present value、current value、current cost の違いを整理しておきましょう。これらの用語は似ていますが、会計上の意味は異なります。
参考資料
- IFRS Foundation, Conceptual Framework for Financial Reporting(測定に関する章)
- IFRS Foundation, IFRS 13 Fair Value Measurement
- IFRS Foundation, IAS 16 Property, Plant and Equipment
- IFRS Foundation, IAS 36 Impairment of Assets
- IFRS Foundation, IFRS 16 Leases
公式サイト:
https://www.ifrs.org/issued-standards/list-of-standards/