資産会計論

資産会計論

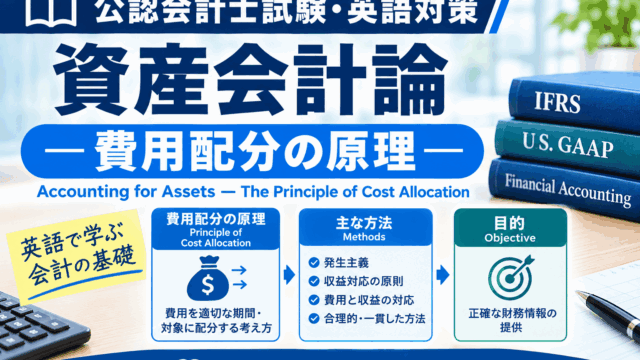
費用配分の原理(Cost Allocation Principle)

1. はじめに企業が機械設備や建物などの固定資産を取得した場合、その取得原価を取得した年度の費用として一括計上するとは限りません。固定資産は複数の会計期間にわたって使用され、将来の収益獲得に貢献することが期待されるためです。例えば、企業が1...
資産会計論
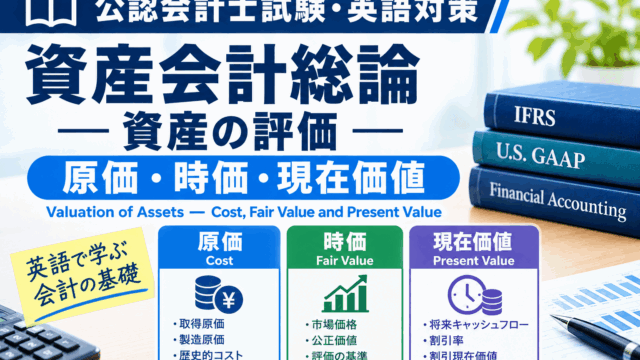
資産の評価 ― 原価・時価・現在価値(Historical Cost, Fair Value and Present Value)

1. はじめに企業が資産を財務諸表に計上する際には、資産の金額をどのように決定するかという問題が生じます。この金額を決定することを、会計では「測定(measurement)」といいます。例えば、企業が機械設備を購入した場合、購入時の取得原価...
資産会計論

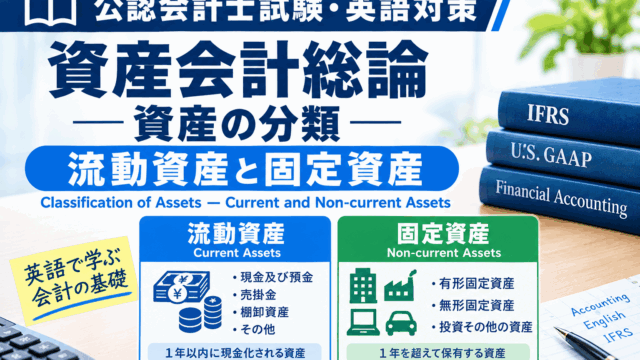
【公認会計士試験に英語問題が出る】資産の分類 ー 流動資産と固定資産

1. はじめに企業の貸借対照表(Statement of Financial Position)では、資産は一般に、流動資産(current assets)と固定資産(non-current assets)に分類されます。この分類は、企業の...
資産会計論

【公認会計士・英語学習】資産の意義 ー 定義・認識

1. はじめに:資産とは何か財務会計を理解するうえで、資産(Assets)は最も基本的な概念の一つです。企業の貸借対照表(Balance Sheet)には、現金、売掛金、棚卸資産、建物、機械など、さまざまな資産が計上されています。しかし、企...