1. はじめに:有用な会計情報とは何か
財務報告の目的は、投資者や債権者などが経済的な意思決定を行う際に役立つ財務情報を提供することです。しかし、財務情報であれば、どのような情報でも意思決定に役立つわけではありません。
例えば、企業の利益が正しく計算されていても、その情報が古すぎれば、投資判断には十分役立たないかもしれません。また、将来の業績を予測するうえで重要な情報であっても、その算定方法が不適切であれば、利用者を誤った判断に導く可能性があります。
そこで重要になるのが、**会計情報の質的特性(Qualitative Characteristics of Useful Financial Information)**です。
IFRSの概念フレームワークでは、有用な財務情報が備えるべき基本的な特性と、それをさらに有用にする特性が整理されています。
本記事では、英語の設問を読んで判断できるように、それぞれの特性の意味と相互関係を学習します。
2. 会計情報の質的特性の全体像
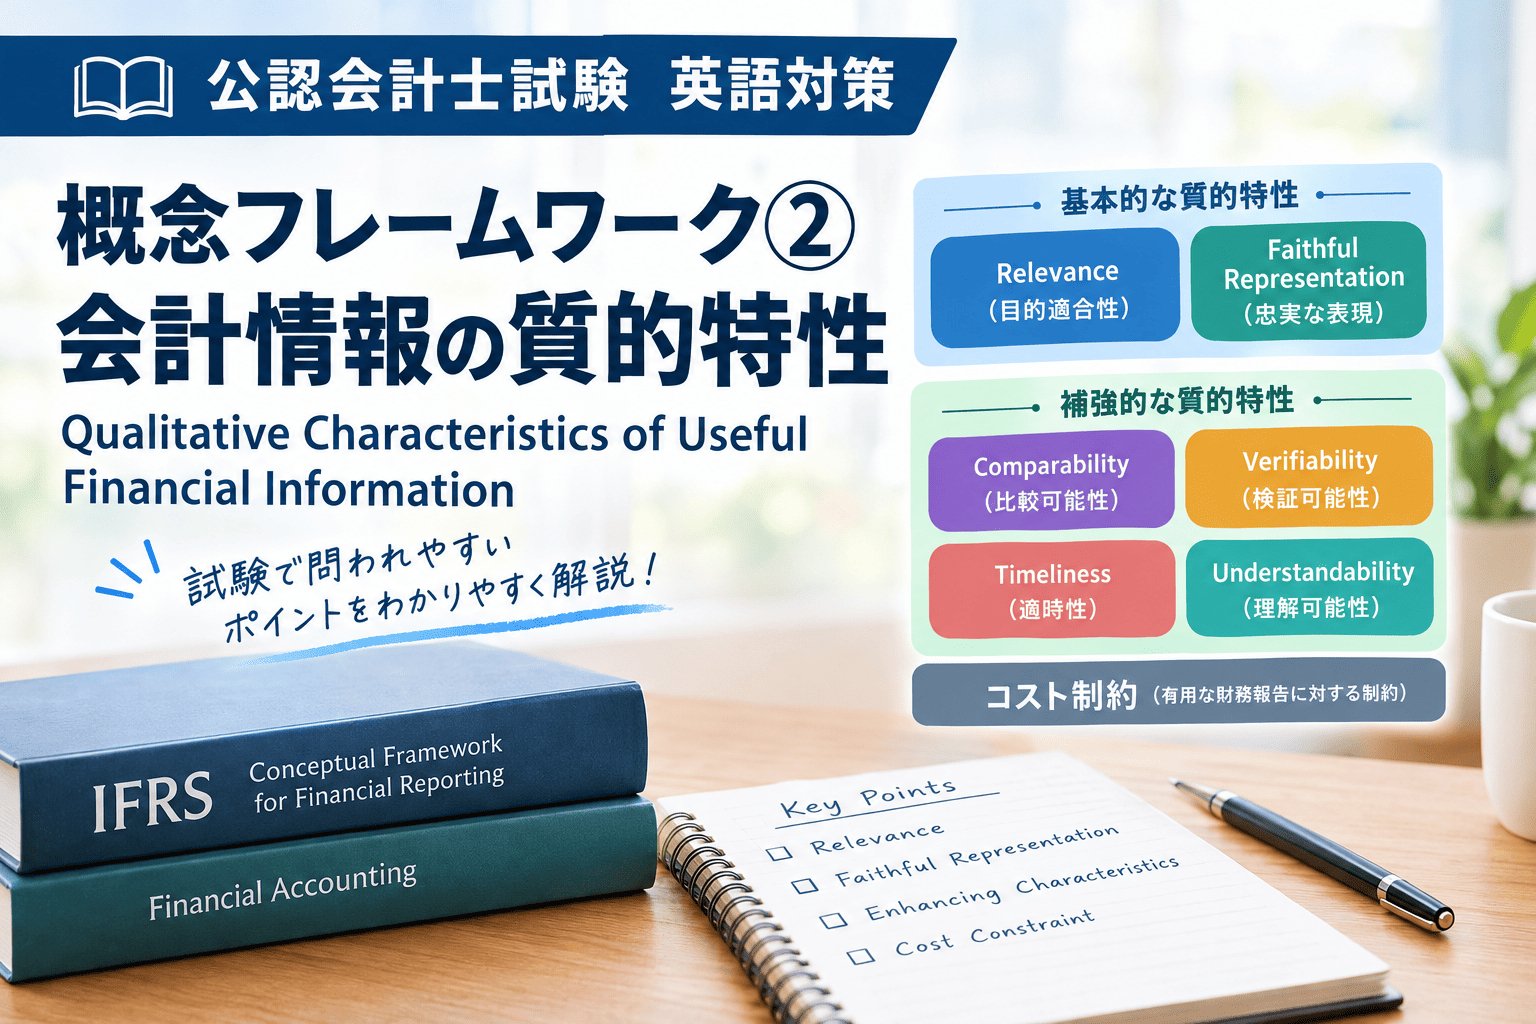
IFRSの概念フレームワークでは、質的特性を次のように分類しています。
2-1. 基本的な質的特性(Fundamental Qualitative Characteristics)
基本的な質的特性は、次の2つです。
- Relevance(目的適合性)
- Faithful Representation(忠実な表現)
財務情報が有用であるためには、この2つを満たす必要があります。
2-2. 補強的な質的特性(Enhancing Qualitative Characteristics)
基本的な質的特性を備えた情報の有用性をさらに高めるのが、次の4つです。
- Comparability(比較可能性)
- Verifiability(検証可能性)
- Timeliness(適時性)
- Understandability(理解可能性)
これらは、情報を比較したり、信頼性を確かめたり、適切な時期に利用したりすることを助けます。
重要なのは、補強的な質的特性だけでは、情報を有用なものにできないという点です。例えば、比較しやすく、見やすく整理されていても、意思決定に関係がない情報や、経済的実態を忠実に表していない情報であれば、十分に有用とはいえません。
3. 目的適合性(Relevance)
3-1. 目的適合性とは何か
目的適合性とは、財務情報が利用者の意思決定に影響を与える能力を持っていることを意味します。
英語では、次のように説明できます。
Relevant financial information is capable of making a difference in the decisions made by users.
日本語訳:
目的適合性のある財務情報とは、利用者が行う意思決定に影響を与える能力を持つ情報である。
ここで重要なのは、情報が実際に意思決定を変えたかどうかではなく、意思決定に影響を与える可能性があるかどうかです。
例えば、ある企業が多額の損失を計上したという情報は、投資者が株式を売却するかどうかを判断する際に重要となる可能性があります。
一方、企業の意思決定にほとんど影響しない細かな情報は、正確であっても目的適合性が低い場合があります。
3-2. 予測価値(Predictive Value)
予測価値とは、財務情報が利用者による将来の結果の予測に役立つことです。
例えば、過去数年間の売上高、利益率、受注残高などは、将来の売上高や利益を予測するための材料となります。
英語では、次のように表現できます。
Financial information has predictive value if it can be used as an input to processes employed by users to predict future outcomes.
日本語訳:
財務情報は、利用者が将来の結果を予測するために用いるプロセスへの入力情報として利用できる場合、予測価値を持つ。
ここで注意したいのは、predictive value があるからといって、財務情報そのものが将来予測でなければならないわけではないという点です。過去の実績情報であっても、将来の業績を予測するために役立つのであれば、予測価値を持ちます。
3-3. 確認価値(Confirmatory Value)
確認価値とは、過去に行った評価や予測を確認したり、修正したりするために情報が役立つことです。
例えば、前年度に売上高100億円を予測していた企業が、実際には90億円の売上高を計上したとします。この実績情報は、過去の予測を検証し、次年度以降の予測方法を改善するために役立ちます。
英語では、次のように表現できます。
Financial information has confirmatory value if it provides feedback about previous evaluations.
日本語訳:
財務情報は、過去の評価についてフィードバックを提供する場合、確認価値を持つ。
予測価値と確認価値は、必ずしも相互に排他的なものではありません。同じ売上高の情報が、将来の予測に役立つと同時に、過去の予測の妥当性を確認するためにも役立つことがあります。
3-4. 重要性(Materiality)
重要性は、目的適合性に関連する企業固有の側面です。
情報の省略、誤表示、または不明瞭な表示が、一般目的財務報告の主要な利用者の意思決定に影響を与えると合理的に予想される場合、その情報は重要であると考えられます。
例えば、企業の財務諸表において、数百万円の誤りが重要かどうかは、企業の規模や取引の性質などによって異なります。
したがって、すべての企業に共通する単一の金額基準だけで、重要性を判断することはできません。
試験対策ポイント:
Materiality is an entity-specific aspect of relevance.
この表現を覚えておきましょう。重要性は目的適合性に関連するものであり、独立した第3の基本的な質的特性ではありません。
4. 忠実な表現(Faithful Representation)
4-1. 忠実な表現とは何か
忠実な表現とは、財務情報が、表現しようとしている経済的現象の実質を適切に表していることです。
英語では、次のように説明できます。
Financial information must faithfully represent the substance of the economic phenomena that it purports to represent.
日本語訳:
財務情報は、表現しようとする経済的現象の実質を忠実に表現しなければならない。
例えば、契約書上の名称だけを見て取引を分類するのではなく、契約の実質や経済的な効果を考慮する必要がある場合があります。
忠実な表現を最大限に実現するためには、次の3つの要素が重要です。
4-2. 完全性(Completeness)
完全性とは、利用者が表現対象を理解するために必要な情報が含まれていることです。
例えば、固定資産の金額だけを表示しても、それが取得原価なのか、公正価値なのか、あるいは減損後の帳簿価額なのかが分からなければ、利用者は適切に理解できない可能性があります。
必要な説明や前提条件などを含めることで、情報の完全性を高めることができます。
4-3. 中立性(Neutrality)
中立性とは、情報の選択や表示に偏りがないことです。
例えば、経営者が企業の業績を良く見せるために、好ましい情報だけを強調し、不利な情報を意図的に目立たなくすることは、中立的な表示とはいえません。
中立性は、特定の結論に利用者を誘導することなく、経済的現象を適切に表現することに関係します。
4-4. 誤謬がないこと(Free from Error)
誤謬がないこととは、説明や数値の表示、情報を作成するために用いたプロセスなどに誤りがないことを意味します。
ただし、見積りを含む財務情報について、必ずしも結果が完全に正確であることを意味するわけではありません。
例えば、資産の耐用年数や引当金の金額は、将来の不確実性を伴う見積りです。合理的な方法を適切に適用し、重要な前提や不確実性を明確に説明していれば、見積りであることだけを理由に忠実な表現が否定されるわけではありません。
試験対策ポイント:
Faithful representation is supported by completeness, neutrality and freedom from error.
忠実な表現を構成する3つの要素をセットで覚えておきましょう。
5. 補強的な質的特性(Enhancing Qualitative Characteristics)
5-1. 比較可能性(Comparability)
比較可能性とは、利用者が、類似した項目間の類似点や相違点を識別し、理解できることです。
例えば、投資者が2社の収益性を比較する場合、両社の財務情報が比較可能であれば、投資判断を行いやすくなります。
また、同じ企業の今年度と前年度の業績を比較することも、比較可能性の重要な活用例です。
ここで、比較可能性(comparability)と一貫性(consistency)は同じ意味ではありません。
一貫性とは、同じ企業が期間を通じて同じ会計方針や処理方法を用いることなどに関係します。一貫性は比較可能性の実現に役立ちますが、両者は同義ではありません。
また、企業間の比較可能性を高めるために、すべての企業が常に同一の会計処理を行わなければならないわけでもありません。経済的実態が異なる取引について、異なる処理が適切な場合もあります。
5-2. 検証可能性(Verifiability)
検証可能性とは、十分な知識を持つ独立した観察者が、必ずしも完全に一致する結論に達しなくても、ある表現が忠実な表現であることについて合理的な合意に達することができることです。
例えば、固定資産の取得原価は、請求書や契約書などの証憑によって検証しやすい情報です。
一方、将来の売上高や資産の減損額などの見積りは、実際の結果が確定していないため、検証が難しい場合があります。それでも、前提条件、算定方法、使用したデータなどを明確にすることで、検証可能性を高めることができます。
検証可能性は、すべての観察者が必ず同じ金額を算出することを意味するわけではありません。
5-3. 適時性(Timeliness)
適時性とは、情報が意思決定者にとって、意思決定に影響を与えることができる時期に利用可能であることです。
例えば、決算情報が公表されるまでに長期間を要すると、その情報が投資判断に役立つ程度は低下する可能性があります。
ただし、古い情報が常に無用になるわけではありません。過去の業績情報であっても、長期的な傾向を分析する際には有用な場合があります。
5-4. 理解可能性(Understandability)
理解可能性とは、情報を明確かつ簡潔に分類・説明・表示することで、利用者が理解しやすくなることです。
例えば、財務諸表の項目を適切に分類し、専門用語や複雑な取引について必要な説明を加えることで、理解可能性を高めることができます。
ただし、理解しにくい複雑な取引に関する情報を、単に難しいという理由で財務報告から除外することは適切ではありません。その情報を除外すれば、財務報告が不完全になり、利用者を誤解させる可能性があるためです。
また、一般目的財務報告は、事業や経済活動について合理的な知識を持ち、情報を注意深く検討・分析する利用者を想定しています。理解可能性は、すべての利用者が専門知識なしであらゆる情報を理解できることを保証するものではありません。
6. コスト制約(Cost Constraint)
有用な財務情報を提供する際には、情報の作成・提供にかかるコストも考慮する必要があります。
英語では、次のように表現できます。
The benefits of providing financial information should justify the costs of providing and using it.
日本語訳:
財務情報を提供することによる便益は、その情報を提供し、利用するためのコストに見合うものであるべきである。
例えば、ある情報を作成するために非常に多額の費用がかかる一方、その情報が利用者の意思決定をほとんど改善しない場合には、情報提供のコストと便益を考慮する必要があります。
コスト制約は、質的特性の分類における第7の特性ではありません。有用な財務報告に対する制約(constraint)として位置付けられています。
7. 英文読解トレーニング
以下は、質的特性の理解を深めるためのオリジナル英文です。IFRSの原文からの直接引用ではありません。
練習英文
For financial information to be useful, it must be relevant and faithfully represent the economic phenomena it purports to represent. Its usefulness can be further enhanced by comparability, verifiability, timeliness and understandability. However, these enhancing characteristics cannot make information useful if it is irrelevant or does not provide a faithful representation.
日本語訳
財務情報が有用であるためには、目的適合性を有し、表現しようとする経済的現象を忠実に表現していなければなりません。その有用性は、比較可能性、検証可能性、適時性および理解可能性によって、さらに高められます。しかし、これらの補強的な特性があっても、目的適合性を欠いていたり、忠実な表現を提供していなかったりする情報を有用なものにすることはできません。
文法・構文のポイント
① For financial information to be useful
「財務情報が有用であるためには」という意味です。
for A to do は「Aが~するために」「Aが~すること」という意味を表す構文です。ここでは、to be useful の意味上の主語が financial information です。
② it must be relevant and faithfully represent …
must be relevant と faithfully represent が、must によって結び付けられています。
- be relevant:目的適合性がある
- faithfully represent:忠実に表現する
relevant は形容詞ですが、faithfully は副詞で、動詞 represent を修飾しています。
③ the economic phenomena it purports to represent
it purports to represent は、the economic phenomena を修飾する関係節で、目的格の関係代名詞が省略されています。
purport to do は「~することを意図する」「~すると称する」という意味です。ここでは「表現しようとする経済的現象」と訳せます。
④ cannot make information useful if …
make A C は「AをCの状態にする」という意味です。
cannot make information useful は「情報を有用なものにすることはできない」となります。
この英文では、補強的な質的特性だけでは、基本的な質的特性の欠如を補えないという重要な考え方が示されています。
8. 公認会計士試験対策・練習問題
以下は、概念の理解と英文読解を確認するためのオリジナル問題です。
問題1:基本的な質的特性
Which of the following consists of the fundamental qualitative characteristics of useful financial information under the IFRS Conceptual Framework?
A. Comparability and consistency
B. Relevance and faithful representation
C. Timeliness and understandability
D. Verifiability and comparability
正解:B
解説:
基本的な質的特性は、relevance(目的適合性)と faithful representation(忠実な表現)です。その他の4つは補強的な質的特性に分類されます。
問題2:予測価値
Which of the following best describes predictive value?
A. Information that allows users to verify every accounting estimate with absolute certainty.
B. Information that can be used as an input in predicting future outcomes.
C. Information that is published immediately after the end of the reporting period.
D. Information that is presented in the same format by every reporting entity.
正解:B
解説:
予測価値とは、情報が将来の結果を予測するための入力情報として利用できることです。情報そのものが将来予測である必要はなく、過去の売上高や利益率なども予測価値を持つ場合があります。
問題3:忠実な表現
Which of the following is NOT one of the components of faithful representation?
A. Completeness
B. Neutrality
C. Freedom from error
D. Consistency
正解:D
解説:
忠実な表現を構成する要素は、completeness(完全性)、neutrality(中立性)、freedom from error(誤謬がないこと)です。consistency(一貫性)は比較可能性に関連する概念ですが、忠実な表現の構成要素ではありません。
問題4:比較可能性と一貫性
True or False?
Comparability and consistency have exactly the same meaning under the IFRS Conceptual Framework.
正解:False
解説:
比較可能性と一貫性は関連しますが、同じ意味ではありません。一貫性は、同じ企業が期間を通じて同じ会計方針などを適用することに関係します。比較可能性は、利用者が項目間の類似点や相違点を識別できることです。
問題5:理解可能性
True or False?
Complex information about an economic phenomenon should be excluded from financial reports if users may find it difficult to understand.
正解:False
解説:
複雑な情報であるという理由だけで、財務報告から除外することは適切ではありません。重要な情報を除外すると、財務報告が不完全になり、利用者を誤解させる可能性があります。必要な説明を加え、明確かつ簡潔に表示することが重要です。
問題6:適時性
A company publishes its annual financial statements several months after the end of the reporting period. Which qualitative characteristic may be weakened by this delay?
A. Timeliness
B. Completeness
C. Neutrality
D. Predictive value
正解:A
解説:
情報の公表が遅れると、利用者が意思決定を行う時点で情報を利用できない可能性が高まります。このため、適時性が損なわれることがあります。ただし、公表が遅れたという事実だけで、必ずほかの質的特性が損なわれると判断できるわけではありません。
9. まとめ:試験前に覚えておきたいポイント
最後に、重要事項を整理します。
| 分類 | 英語 | 日本語 |
|---|---|---|
| 基本的 | Relevance | 目的適合性 |
| 基本的 | Faithful representation | 忠実な表現 |
| 忠実な表現の構成要素 | Completeness | 完全性 |
| 忠実な表現の構成要素 | Neutrality | 中立性 |
| 忠実な表現の構成要素 | Freedom from error | 誤謬がないこと |
| 目的適合性に関連 | Predictive value | 予測価値 |
| 目的適合性に関連 | Confirmatory value | 確認価値 |
| 目的適合性に関連 | Materiality | 重要性 |
| 補強的 | Comparability | 比較可能性 |
| 補強的 | Verifiability | 検証可能性 |
| 補強的 | Timeliness | 適時性 |
| 補強的 | Understandability | 理解可能性 |
| 制約 | Cost constraint | コスト制約 |
試験対策では、用語を日本語に訳せるだけでなく、具体例からどの質的特性が関係しているのかを判断できるようにしましょう。
特に、次の3点は重要です。
- 基本的な質的特性は、目的適合性と忠実な表現の2つである。
- 忠実な表現は、完全性・中立性・誤謬がないことによって支えられる。
- 補強的な質的特性は情報の有用性を高めるが、基本的な質的特性の欠如を補うことはできない。
これらを理解したうえで、次のテーマである「財務諸表の構成要素(Elements of Financial Statements)」へ進むと、概念フレームワークを体系的に学習できます。