財務会計論06 - 流動資産

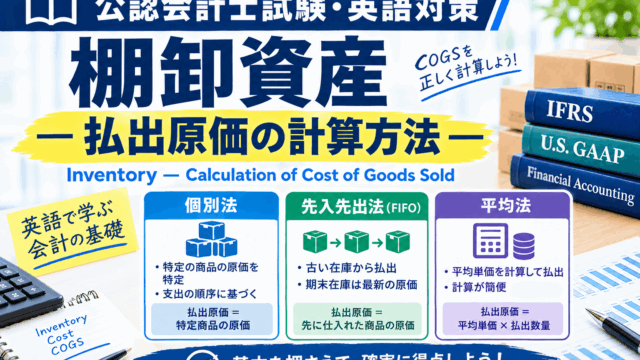
【公認会計士・英語学習】棚卸資産―払出原価の計算方法

今回は、棚卸資産(Inventories)の払出原価の計算方法を取り上げます。特に、先入先出法(FIFO)と加重平均法(Weighted Average Cost Method)の違いを、英語の重要表現と計算問題を通じて確認しましょう。1....
財務会計論06 - 流動資産
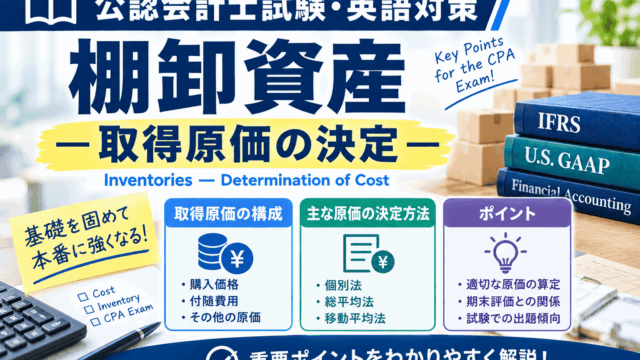
【公認会計士試験・英語対策】棚卸資産―取得原価の決定

1. 棚卸資産とは何か(Inventories)棚卸資産とは、企業が通常の営業過程で販売するために保有する資産、販売を目的として製造中の資産、または製品の製造やサービスの提供に使用される原材料・貯蔵品などをいいます。英語では、invento...
試験全般

公認会計士試験・英語問題対策 基本を抑える 予想問題20題!

2026年12月に実施される令和9年第Ⅰ回短答式試験から、財務会計論・管理会計論・監査論の3科目で英語による出題が導入されます。1. 予想問題の作成方針公認会計士・監査審査会が公表したサンプル問題と、2026年5月公表の正式な出題範囲を参考...
財務会計論06 - 流動資産

【公認会計士試験・英語問題】有価証券

1. 有価証券とは何か(Securities)有価証券とは、株式や債券など、財産的な権利を表す証券をいいます。企業は、余剰資金の運用、取引による利益の獲得、他社との関係維持など、さまざまな目的で有価証券を保有します。英語では、一般に sec...
財務会計論05 - 資産会計論

公認会計士試験 英語問題 費用配分の原理(Cost Allocation Principle)

1. はじめに企業が機械設備や建物などの固定資産を取得した場合、その取得原価を取得した年度の費用として一括計上するとは限りません。固定資産は複数の会計期間にわたって使用され、将来の収益獲得に貢献することが期待されるためです。例えば、企業が1...
財務会計論05 - 資産会計論

【会計英語を学ぶ】資産の評価 ― 原価・時価・現在価値(Historical Cost, Fair Value and Present Value)

1. はじめに企業が資産を財務諸表に計上する際には、資産の金額をどのように決定するかという問題が生じます。この金額を決定することを、会計では「測定(measurement)」といいます。例えば、企業が機械設備を購入した場合、購入時の取得原価...
財務会計論05 - 資産会計論

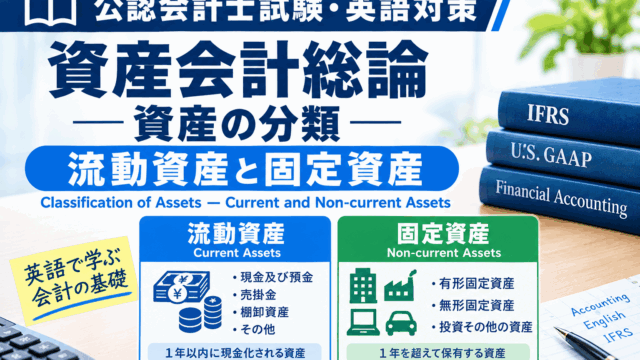
【公認会計士試験に英語問題が出る】資産の分類 ー 流動資産と固定資産

1. はじめに企業の貸借対照表(Statement of Financial Position)では、資産は一般に、流動資産(current assets)と固定資産(non-current assets)に分類されます。この分類は、企業の...
財務会計論05 - 資産会計論

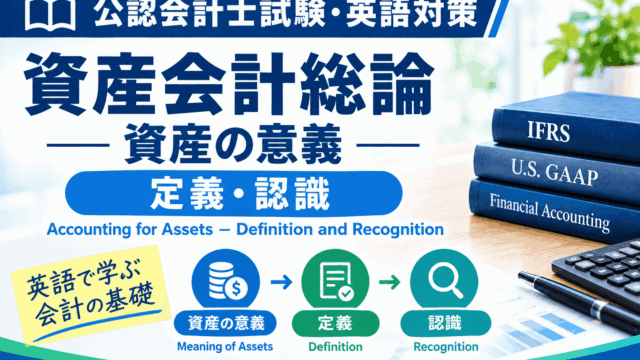
【公認会計士・英語学習】資産の意義 ー 定義・認識

1. はじめに:資産とは何か財務会計を理解するうえで、資産(Assets)は最も基本的な概念の一つです。企業の貸借対照表(Balance Sheet)には、現金、売掛金、棚卸資産、建物、機械など、さまざまな資産が計上されています。しかし、企...
財務会計論02 - 財務会計の基礎概念

概念フレームワーク ー 財務諸表における認識と測定 (Recognition and Measurement)

1. はじめに:認識と測定の違い財務諸表の構成要素である資産・負債・資本・収益・費用について学んだら、次に理解したいのが「認識(Recognition)」と「測定(Measurement)」です。例えば、企業が機械を購入した場合、次のような...
財務会計論02 - 財務会計の基礎概念

概念フレームワーク ー 財務諸表の構成要素 (Conceptual Framework)

1. はじめに:財務諸表を構成する5つの要素財務諸表は、企業の財政状態や経営成績を利用者に伝えるために作成されます。その基礎となるのが、財務諸表の構成要素(Elements of Financial Statements)です。IFRSの概...