1. はじめに
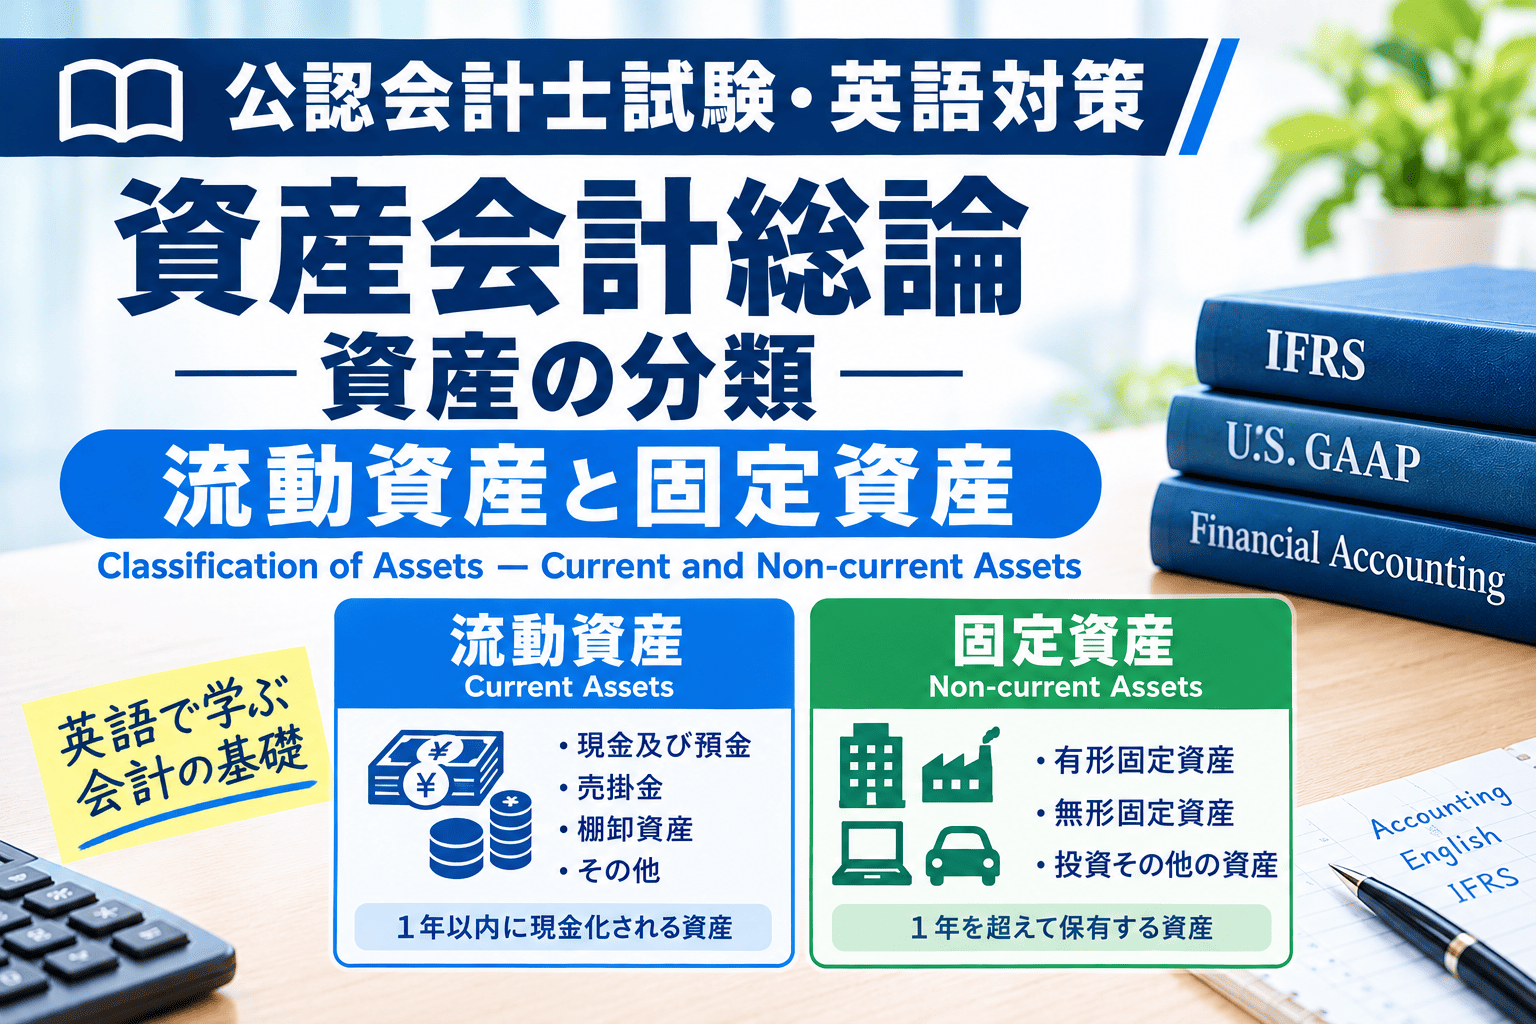
企業の貸借対照表(Statement of Financial Position)では、資産は一般に、流動資産(current assets)と固定資産(non-current assets)に分類されます。
この分類は、企業の短期的な支払能力や長期的な資金運用の状況を理解するうえで重要です。また、公認会計士試験の英語問題では、資産の分類に関する定義や具体例だけでなく、英文の条件を正確に読み取る力も求められます。
本記事では、流動資産と固定資産の基本的な考え方を整理し、IFRSにおける分類基準、重要な会計用語、英文読解のポイントを解説します。
2. 流動資産と固定資産の基本
2.1 流動資産(Current Assets)
流動資産とは、通常、企業の正常営業循環の中で実現、販売または消費される資産や、主として短期的な売買目的で保有する資産、現金および現金同等物などをいいます。
IFRS(IAS 1「財務諸表の表示」)では、次のいずれかに該当する資産を流動資産として分類します。
- 企業の正常営業循環の中で実現する、販売する、または消費することが見込まれる。
- 主として売買目的で保有している。
- 報告期間後12か月以内に実現することが見込まれる。
- 現金または現金同等物である。ただし、報告期間後少なくとも12か月間、負債の決済などに使用することが制限されている場合を除きます。
これらの基準のいずれかを満たせば、流動資産に分類されます。
代表的な例は次のとおりです。
| 日本語 | 英語 | 内容 |
|---|---|---|
| 現金及び預金 | Cash and cash equivalents | 現金および一定の現金同等物 |
| 売掛金 | Trade receivables | 商品やサービスの販売により発生した債権 |
| 棚卸資産 | Inventories | 販売目的の商品や製品、製造過程にある仕掛品、原材料など |
| 短期投資 | Short-term investments | 短期的な売買目的などで保有する投資 |
| 前払費用 | Prepayments | 将来受けるサービスなどに対して前払いした金額 |
なお、棚卸資産や売掛金は、正常営業循環の中で実現するのであれば、回収や販売までの期間が12か月を超える場合でも流動資産となることがあります。
2.2 固定資産(Non-current Assets)
固定資産とは、流動資産の分類基準に該当しない資産をいいます。企業が長期にわたって使用する設備や、長期的に保有する投資などが代表例です。
IFRSでは、流動資産に分類されない資産を非流動資産(non-current assets)として分類します。
代表的な例は次のとおりです。
| 日本語 | 英語 | 内容 |
|---|---|---|
| 有形固定資産 | Property, plant and equipment (PPE) | 建物、機械設備、車両など |
| 無形資産 | Intangible assets | ソフトウェア、特許権など |
| のれん | Goodwill | 企業結合に関連して認識される資産 |
| 長期投資 | Long-term investments | 長期保有を目的とする投資 |
| 使用権資産 | Right-of-use assets | リース契約に基づく使用権を表す資産 |
ただし、資産の名称だけで流動・非流動が決まるとは限りません。例えば、投資資産でも売買目的で保有するものは流動資産となる場合があります。また、リースに関する使用権資産は、通常、非流動資産に分類されますが、具体的な分類は適用される基準と事実関係によります。
3. 流動・非流動の分類で重要な考え方
3.1 正常営業循環(Normal Operating Cycle)
正常営業循環とは、企業が事業活動のために資産を取得し、商品やサービスを提供して売上を獲得し、最終的に現金などを回収するまでの通常の循環をいいます。
例えば、製造業では、次のような循環が考えられます。
原材料の購入 → 製品の製造 → 製品の販売 → 売掛金の回収
この循環の中で実現、販売または消費されることが見込まれる資産は、12か月を超える期間を要する場合でも、流動資産に分類されることがあります。
正常営業循環が明確に特定できない場合、IAS 1では通常12か月と仮定します。
3.2 報告期間後12か月(Within Twelve Months After the Reporting Period)
流動資産の分類では、報告期間後12か月以内に実現するかどうかも重要な基準です。
例えば、報告日から6か月後に回収する予定の貸付金は、他の条件にもよりますが、流動資産に分類される可能性があります。一方、報告日から3年後に回収する長期貸付金は、正常営業循環の中で実現するものなどに該当しなければ、通常は非流動資産となります。
重要なのは、単に「短期的か長期的か」という印象で判断するのではなく、IAS 1に定められた分類基準に照らして判断することです。
3.3 流動資産と流動負債(Current Assets and Current Liabilities)
流動資産は、流動負債(current liabilities)との関係でも重要です。
流動比率(current ratio)は、一般に次の式で計算されます。
流動比率 = 流動資産 ÷ 流動負債 × 100(%)
流動比率は、企業の短期的な支払能力を分析する際に用いられる指標の一つです。ただし、流動比率が高ければ必ず財務状態が良好であるとは限りません。例えば、回収が困難な売掛金や、長期間売れ残っている棚卸資産が多い場合には、流動資産の金額が大きくても、実際の支払能力が十分とはいえないことがあります。
4. 英語で理解する資産の分類
4.1 重要英文
Under IAS 1, an entity shall classify an asset as current when the asset meets any of the specified criteria.
日本語訳:
IAS 1では、資産が定められた基準のいずれかを満たす場合、企業はその資産を流動資産に分類しなければなりません。
文法のポイント:
- Under IAS 1:IAS 1に従えば、IAS 1の規定では
- an entity:企業
- shall classify A as B:AをBに分類しなければならない
- when …:〜するとき、〜の場合
- any of the specified criteria:定められた基準のいずれか
会計基準の英文では、classify A as B という表現が頻繁に使われます。Aには資産や負債など、Bにはcurrent、non-currentなどの分類が入ります。
4.2 重要英文:正常営業循環
An asset is classified as current if it is expected to be realised, sold or consumed in the entity’s normal operating cycle.
日本語訳:
資産が企業の正常営業循環の中で実現、販売または消費されると見込まれる場合、その資産は流動資産に分類されます。
文法のポイント:
- is classified as current:流動資産に分類される
- if …:もし〜ならば、〜の場合
- is expected to be realised:実現すると見込まれる
- sold or consumed:販売される、または消費される
- in the entity’s normal operating cycle:企業の正常営業循環の中で
ここでは is expected to be realised が受動態になっています。「企業が実現すると期待する」という意味を、資産を主語にして表現しています。
4.3 重要英文:固定資産・非流動資産
Assets that do not meet the criteria for classification as current are classified as non-current assets.
日本語訳:
流動資産として分類するための基準を満たさない資産は、非流動資産に分類されます。
文法のポイント:
- Assets that do not meet …:〜を満たさない資産
- criteria for …:〜のための基準
- classification as current:流動資産としての分類
- are classified as non-current assets:非流動資産に分類される
that do not meet the criteria は、直前の Assets を修飾する関係代名詞節です。
5. 重要英単語・会計用語
| 英単語・表現 | 品詞 | 意味・使い方 |
|---|---|---|
| current asset | 名詞 | 流動資産 |
| non-current asset | 名詞 | 非流動資産 |
| classify | 動詞 | 分類する |
| classification | 名詞 | 分類 |
| criterion | 名詞 | 基準(単数形) |
| criteria | 名詞 | 基準(複数形) |
| operating cycle | 名詞 | 営業循環 |
| realise | 動詞 | 実現する、換金する |
| consume | 動詞 | 消費する |
| trade receivable | 名詞 | 営業債権、売掛金など |
| inventory | 名詞 | 棚卸資産(集合的な意味でも使用) |
| property, plant and equipment | 名詞 | 有形固定資産 |
| intangible asset | 名詞 | 無形資産 |
| cash equivalent | 名詞 | 現金同等物 |
| reporting period | 名詞 | 報告期間 |
| within twelve months | 副詞句 | 12か月以内に |
| be expected to | 表現 | 〜すると見込まれる |
| meet the criteria | 表現 | 基準を満たす |
※ IFRSの文脈では、英国式の realise と米国式の realize の両方が使われます。試験問題では、出題文の綴りに合わせて理解しましょう。
6. 英文読解演習
次の英文を読み、内容を理解できるか確認しましょう。
An entity holds inventories that are expected to be sold in its normal operating cycle. The operating cycle may extend beyond twelve months. Under IAS 1, these inventories may still be classified as current assets because they are expected to be realised in the entity’s normal operating cycle.
日本語訳
ある企業は、正常営業循環の中で販売されると見込まれる棚卸資産を保有しています。その営業循環は12か月を超えることがあります。IAS 1では、これらの棚卸資産は企業の正常営業循環の中で実現すると見込まれるため、引き続き流動資産に分類される場合があります。
読解のポイント
- inventories は棚卸資産を意味します。
- may extend beyond twelve months は「12か月を超えることがある」という意味です。
- may still be classified as current assets は「それでも流動資産に分類される場合がある」という意味です。
- because 以下が、流動資産に分類される理由を説明しています。
この英文で重要なのは、12か月を超えるからといって、必ず非流動資産になるわけではないという点です。正常営業循環の中で販売、実現または消費される資産については、別の分類基準が適用される場合があります。
7. 公認会計士試験対策:確認問題
問題1
Assets that do not meet the criteria for classification as current are generally classified as ______ assets.
A. operating
B. financial
C. non-current
D. intangible
正解:C
解説:
流動資産に分類されない資産は、非流動資産(non-current assets)に分類されます。operating は「営業の」、financial は「金融の・財務上の」、intangible は「無形の」という意味です。これらは資産の性質を表す用語であり、流動・非流動という分類そのものとは異なります。
問題2
Which statement about current assets is correct?
A. All current assets must be realised within twelve months.
B. All investments are classified as non-current assets.
C. Assets expected to be realised in the normal operating cycle may be current assets even if the cycle exceeds twelve months.
D. All cash and cash equivalents are current assets regardless of restrictions.
正解:C
解説:
正常営業循環の中で実現、販売または消費される資産は、営業循環が12か月を超える場合でも流動資産に分類されることがあります。Aは正常営業循環に関する例外を無視しています。Bは投資の保有目的などを考慮していません。Dについては、現金・現金同等物が報告期間後少なくとも12か月間、負債の決済などに使用することを制限されている場合には、流動資産に分類されないことがあります。
8. まとめ
本記事では、資産の分類に関する基本的な考え方を学びました。
| 項目 | ポイント |
|---|---|
| 流動資産 | 正常営業循環、売買目的、報告期間後12か月以内の実現、現金・現金同等物などの基準で判断 |
| 非流動資産 | 流動資産の基準に該当しない資産 |
| 正常営業循環 | 12か月を超えても、営業循環の中で実現・販売・消費される資産は流動資産となる場合がある |
| 分類の判断 | 資産の名称ではなく、IAS 1の分類基準と事実関係に基づいて判断する |
| 英語表現 | classify A as B、meet the criteria、normal operating cycle、within twelve months |
公認会計士試験の英語問題では、用語の暗記だけでなく、any(いずれか)、all(すべて)、within(〜以内)、beyond(〜を超えて) などの語句を正確に読み取ることが大切です。これらの表現は、会計基準の適用条件を理解するうえで重要な手がかりになります。
参考資料
IFRS Foundation公式サイト:
https://www.ifrs.org/issued-standards/list-of-standards/