1. はじめに
企業が機械設備や建物などの固定資産を取得した場合、その取得原価を取得した年度の費用として一括計上するとは限りません。固定資産は複数の会計期間にわたって使用され、将来の収益獲得に貢献することが期待されるためです。
例えば、企業が1,000万円の機械設備を購入し、5年間にわたって使用する場合、取得原価をどの会計期間の費用として認識すべきでしょうか。
取得年度に1,000万円全額を費用計上する方法も考えられますが、機械設備が複数年度にわたって使用されるのであれば、その取得原価を使用期間にわたって配分する考え方が重要になります。
このような考え方に関連するのが、費用配分の原理(cost allocation principle)です。
本記事では、費用配分の基本的な考え方、費用収益対応の原則との関係、減価償却の仕組みを解説します。さらに、公認会計士試験の英語問題に対応できるよう、重要な英文・会計用語も取り上げます。
2. 費用配分の原理とは
2.1 費用配分の基本的な考え方
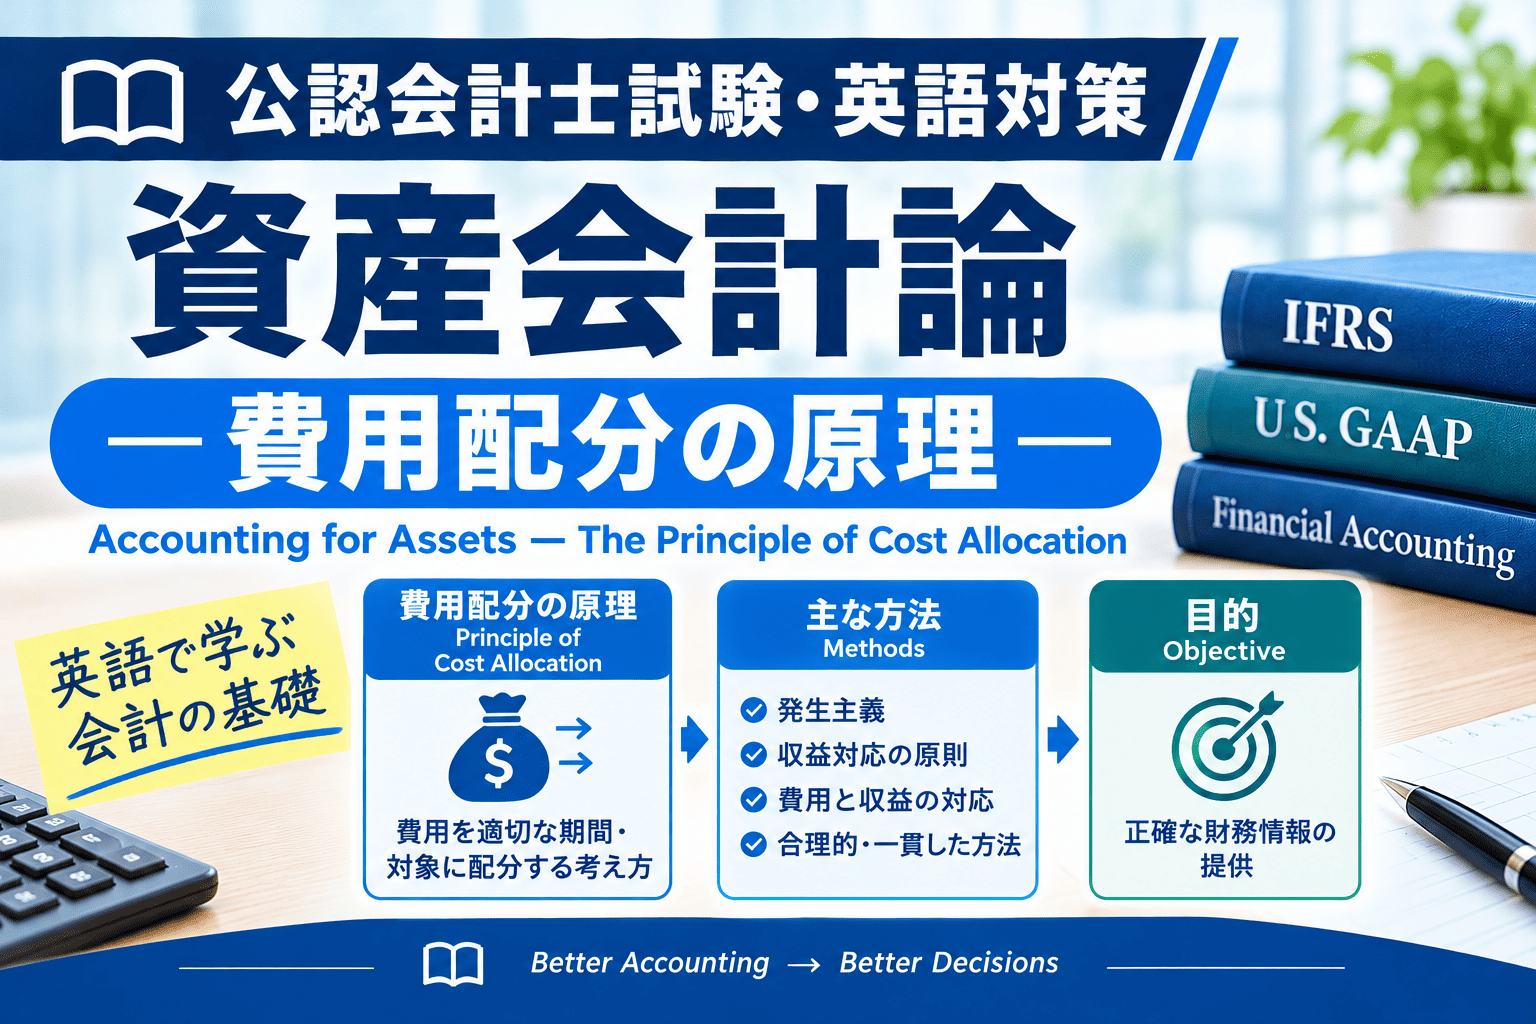
費用配分とは、複数の会計期間にわたって経済的便益をもたらす資産の原価を、一定の基準に従って各会計期間に配分し、費用として認識する考え方です。
英語では、次のような表現が使われます。
- Cost allocation:原価配分
- Allocation of cost:原価の配分
- Systematic allocation:規則的な配分
- Depreciation:減価償却
- Amortisation / Amortization:償却
例えば、1,000万円の機械設備を5年間使用し、残存価額をゼロと仮定します。定額法を用いる場合、毎年の減価償却費は次のようになります。
減価償却費 =(取得原価 − 残存価額)÷ 耐用年数
(10,000,000-0) / 5 = 2,000,000
したがって、毎年200万円を減価償却費として認識します。
この処理によって、取得原価1,000万円が5年間にわたって費用配分されます。
2.2 費用配分と資産計上
費用配分を理解するためには、支出額をすべて直ちに費用として認識するわけではないことを押さえる必要があります。
資産の定義を満たし、適用される会計基準の認識要件を満たす支出は、資産として認識されることがあります。その後、資産の経済的便益が消費されるにつれて、減価償却費や償却費などとして費用認識されます。
例えば、企業が製造設備を購入した場合、設備の取得原価は当初、資産として計上されます。その後、設備の使用に伴い、減価償却費が各会計期間に認識されます。
一方、将来の経済的便益を生み出す資産として認識できない支出は、適用される会計基準に従い、発生時に費用認識されることがあります。
したがって、費用配分は単に支出額を任意に分割することではありません。資産として認識された原価を、適切な会計処理に従って各期間の費用に配分することが重要です。
3. 費用収益対応の原則との関係
3.1 費用収益対応とは
費用収益対応の原則(matching principle)とは、収益の獲得に関連する費用を、その収益と対応する会計期間に認識するという考え方です。
例えば、企業が商品を仕入れて販売した場合、通常、その商品の売上原価は関連する売上高が認識される期間に費用として認識されます。
商品を100万円で仕入れ、150万円で販売した場合、他の費用を考慮しなければ、次のようになります。
| 項目 | 金額 |
|---|---|
| 売上高(Revenue) | 150万円 |
| 売上原価(Cost of sales) | 100万円 |
| 売上総利益(Gross profit) | 50万円 |
売上高150万円と売上原価100万円を同じ会計期間に認識することで、その販売取引による売上総利益50万円が示されます。
3.2 費用配分と費用収益対応の違い
費用配分と費用収益対応は密接に関連していますが、同じ意味ではありません。
| 項目 | 費用配分の原理 | 費用収益対応の原則 |
|---|---|---|
| 英語表現 | Cost allocation principle | Matching principle |
| 主な考え方 | 資産の原価を複数の期間に配分する | 収益と関連する費用を対応する期間に認識する |
| 代表例 | 固定資産の減価償却 | 売上高と売上原価の対応 |
| 目的 | 資産の使用などによる原価を期間配分する | 期間損益を適切に示す |
固定資産の減価償却では、取得原価を使用期間にわたって配分することにより、各期間の費用が認識されます。これは、固定資産から得られる経済的便益の消費を各期間の費用に反映させる処理です。
ただし、現代の会計基準では、費用収益対応を理由として、資産の定義や認識要件を満たさない項目を貸借対照表に資産計上することは認められません。
IFRSの概念フレームワークでは、費用は、資産の減少または負債の増加などを通じて、持分の減少をもたらす経済的便益の減少として定義されています。費用認識は、資産・負債の認識と整合的に理解する必要があります。
4. 減価償却と費用配分
4.1 減価償却とは
減価償却(depreciation)とは、有形固定資産の償却対象額を、その耐用年数にわたって規則的に配分する会計処理です。
IAS 16「有形固定資産」では、減価償却対象額を耐用年数にわたって規則的に配分することが求められています。また、減価償却方法は、資産の将来の経済的便益が消費されると予想されるパターンを反映する必要があります。
減価償却に関連する主な用語は次のとおりです。
| 英語 | 日本語 |
|---|---|
| Depreciation | 減価償却 |
| Depreciable amount | 償却対象額 |
| Useful life | 耐用年数 |
| Residual value | 残存価額 |
| Depreciation method | 減価償却方法 |
| Accumulated depreciation | 減価償却累計額 |
| Carrying amount | 帳簿価額 |
4.2 定額法(Straight-line Method)
定額法は、償却対象額を耐用年数にわたって均等に配分する方法です。
例えば、取得原価1,000万円、残存価額ゼロ、耐用年数5年の場合、年間の減価償却費は200万円です。
| 年度 | 減価償却費 | 減価償却累計額 | 期末帳簿価額 |
|---|---|---|---|
| 取得時 | ― | 0円 | 1,000万円 |
| 1年目 | 200万円 | 200万円 | 800万円 |
| 2年目 | 200万円 | 400万円 | 600万円 |
| 3年目 | 200万円 | 600万円 | 400万円 |
| 4年目 | 200万円 | 800万円 | 200万円 |
| 5年目 | 200万円 | 1,000万円 | 0円 |
この例は、減損や資産除去などの追加調整がなく、各年度を通じて前提が変わらないものとしています。
4.3 減価償却は時価評価ではない
減価償却は、資産の市場価格が下落した金額を測定する処理ではありません。
例えば、取得原価1,000万円の機械設備について、減価償却後の帳簿価額が800万円になったとします。この金額は、機械設備の市場価格が800万円になったことを意味するわけではありません。
減価償却は、償却対象額を耐用年数にわたって規則的に配分する処理です。市場価格の変動や資産の回収可能性に関する問題は、必要に応じて適用される別の会計基準に従って検討されます。
減価償却費は、資産の市場価格の下落額と一致するわけではありません。
5. 減価償却方法と経済的便益の消費パターン
減価償却方法は、資産の経済的便益がどのように消費されると予想されるかを反映する必要があります。
5.1 定額法
毎期ほぼ均等に経済的便益が消費されると予想される場合に適した方法です。
英語では straight-line method といいます。
5.2 定率法などの逓減的な方法
資産の経済的便益が使用開始後の早い時期に多く消費されると予想される場合、逓減的な減価償却方法(diminishing balance method)などが適切となることがあります。
ただし、税務上認められている方法だからという理由だけで、財務報告上の減価償却方法として自動的に適切になるわけではありません。適用される会計基準に従って判断します。
5.3 生産高比例法
資産の経済的便益が使用量や生産量に応じて消費されると予想される場合、生産高比例法(units-of-production method)が適切となることがあります。
例えば、耐用年数中の総生産見込量が100万個で、当期の生産量が10万個である場合、償却対象額の10%を当期の減価償却費として配分する計算が考えられます。
実際の計算では、見積総生産量や残存価額など、適用される会計基準に従った前提を使用します。
6. 重要な英文表現
6.1 原価を耐用年数にわたって配分する
The depreciable amount of an asset shall be allocated on a systematic basis over its useful life.
日本語訳:
資産の償却対象額は、その耐用年数にわたって規則的に配分しなければなりません。
文法・表現のポイント:
- depreciable amount:償却対象額
- shall be allocated:配分されなければならない
- on a systematic basis:規則的な方法で
- over its useful life:その耐用年数にわたって
shall be allocated は受動態です。会計基準では、義務や要求事項を表すために shall が使われることがあります。
6.2 減価償却方法は便益の消費パターンを反映する
The depreciation method shall reflect the pattern in which the asset’s future economic benefits are expected to be consumed.
日本語訳:
減価償却方法は、資産の将来の経済的便益が消費されると予想されるパターンを反映しなければなりません。
文法・表現のポイント:
- depreciation method:減価償却方法
- reflect:反映する
- the pattern in which …:〜するパターン
- are expected to be consumed:消費されると予想される
in which は、前の the pattern を受けて「そのパターンにおいて」という意味を表します。
6.3 費用収益対応
Expenses related to the generation of revenue are recognised in the same period as the related revenue, where required by the applicable accounting requirements.
日本語訳:
収益の獲得に関連する費用は、適用される会計上の要求事項に従い、関連する収益と同じ期間に認識されます。
文法・表現のポイント:
- expenses related to …:〜に関連する費用
- generation of revenue:収益の獲得
- in the same period as …:〜と同じ期間に
- applicable accounting requirements:適用される会計上の要求事項
7. 英文読解演習
次の英文を読んでみましょう。
An entity purchases a machine for USD 100,000. The machine is expected to be used for five years, and its residual value is estimated to be zero. If the straight-line method is appropriate, the entity allocates the depreciable amount equally over the machine’s useful life. Depreciation expense is recognised in each reporting period to reflect the consumption of the machine’s economic benefits.
日本語訳
ある企業は、100,000米国ドルで機械を購入しました。その機械は5年間使用されると見込まれており、残存価額はゼロと見積もられています。定額法が適切である場合、企業は償却対象額を機械の耐用年数にわたって均等に配分します。機械の経済的便益の消費を反映するため、各報告期間に減価償却費が認識されます。
計算問題
取得原価がUSD 100,000、残存価額がゼロ、耐用年数が5年の場合、定額法による年間減価償却費はいくらでしょうか。
解答:USD 20,000
計算:
(USD 100,000 − USD 0)÷ 5年 = USD 20,000
読解のポイント
- is expected to be used:使用されると見込まれる
- is estimated to be zero:ゼロと見積もられている
- if the straight-line method is appropriate:定額法が適切である場合
- equally over …:〜にわたって均等に
- to reflect …:〜を反映するために
8. 公認会計士試験対策:確認問題
問題1
What is the primary purpose of depreciation under IAS 16?
A. To measure the current market value of an asset
B. To allocate the depreciable amount of an asset systematically over its useful life
C. To accumulate cash for replacing the asset
D. To recognise the entire cost of an asset as an expense on the acquisition date
正解:B
解説:
減価償却の目的は、償却対象額を耐用年数にわたって規則的に配分することです。資産の時価を測定することや、買替え資金を積み立てることが減価償却そのものの目的ではありません。
問題2
An asset has a cost of EUR 600,000, a residual value of EUR 60,000, and a useful life of six years. Assuming the straight-line method is appropriate, what is the annual depreciation expense?
A. EUR 60,000
B. EUR 90,000
C. EUR 100,000
D. EUR 110,000
正解:B
解説:
償却対象額は、EUR 600,000 − EUR 60,000 = EUR 540,000です。
年間減価償却費は、EUR 540,000 ÷ 6年 = EUR 90,000となります。
問題3
Depreciation expense always equals the decrease in the market value of an asset during the period.
この記述は正しいでしょうか。
正解:誤り(False)
解説:
減価償却は、償却対象額を耐用年数にわたって規則的に配分する処理です。市場価格の変動額と必ず一致するわけではありません。
問題4
Which depreciation method may be appropriate when the consumption of an asset’s economic benefits is expected to vary with the units produced?
A. Straight-line method
B. Units-of-production method
C. Historical cost method
D. Fair value method
正解:B
解説:
生産量に応じて経済的便益が消費されると予想される場合、生産高比例法(units-of-production method)が適切となることがあります。取得原価や公正価値は測定基礎であり、減価償却方法そのものではありません。
問題5
Complete the sentence.
The depreciation method should reflect the pattern in which the asset’s future economic benefits are expected to be ______.
A. acquired
B. consumed
C. sold
D. borrowed
正解:B
解説:
consumed は「消費される」という意味です。減価償却方法は、資産の将来の経済的便益が消費されると予想されるパターンを反映します。
9. まとめ
費用配分の原理を理解するうえでは、支出の発生時点と費用の認識時点が必ずしも一致しないことが重要です。
固定資産など、複数の会計期間にわたって経済的便益をもたらす資産については、資産として認識された原価を、適用される会計基準に従って各期間に配分します。その代表例が減価償却です。
本記事の重要ポイントを整理します。
| 項目 | 要点 |
|---|---|
| 費用配分 | 資産の原価を適切な会計期間に配分する考え方 |
| 費用収益対応 | 収益と関連する費用を対応する期間に認識する考え方 |
| 減価償却 | 償却対象額を耐用年数にわたって規則的に配分する処理 |
| 減価償却方法 | 経済的便益の消費パターンを反映する必要がある |
| 費用認識 | 資産・負債の定義や認識要件、適用される個別基準と整合させる |
| 英語表現 | cost allocation、matching principle、depreciable amount、useful life |
公認会計士試験の英語問題では、allocate、systematic、useful life、consumed、matching などの語句を押さえると、減価償却や費用認識に関する英文を理解しやすくなります。
参考資料
- IFRS Foundation, Conceptual Framework for Financial Reporting
https://www.ifrs.org/issued-standards/list-of-standards/conceptual-framework/ - IFRS Foundation, IAS 16 Property, Plant and Equipment
https://www.ifrs.org/issued-standards/list-of-standards/ias-16-property-plant-and-equipment/