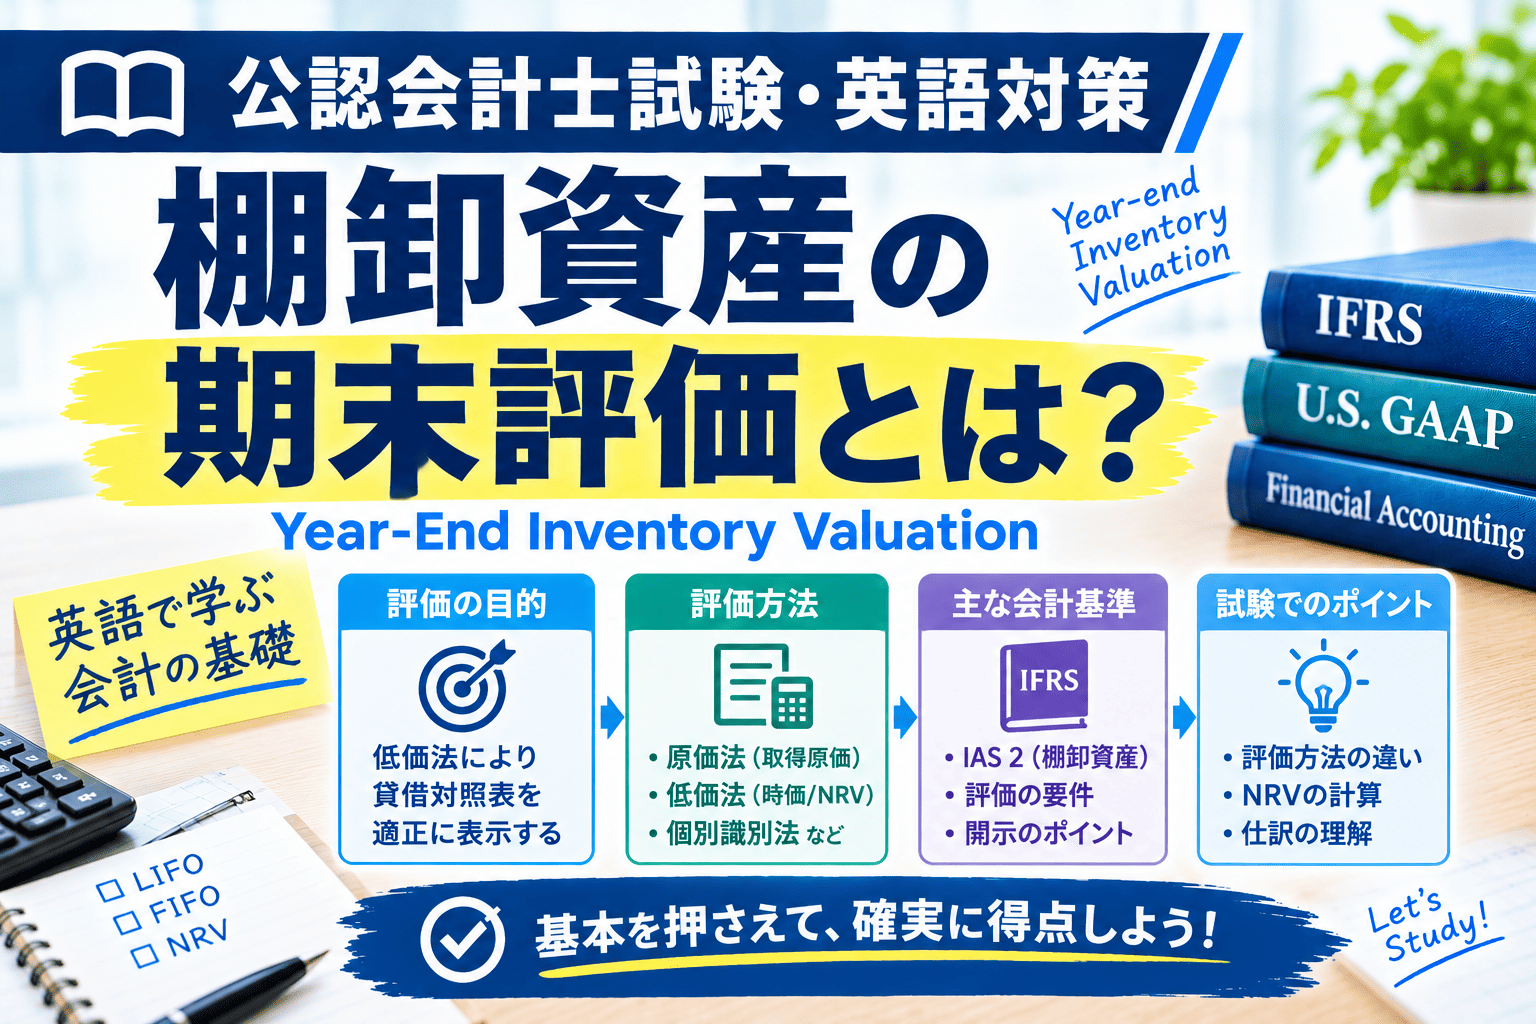
今回は、財務会計の重要論点である「棚卸資産の期末評価(Inventory Valuation at the Reporting Date)」を取り上げます。IFRSのIAS 2「棚卸資産」を中心に、取得原価と正味実現可能価額(Net Realisable Value:NRV)の比較、評価損の計算、英語の重要表現、予想問題を解説します。
公認会計士試験の英語対策として、単語の意味を覚えるだけでなく、英語の問題文から必要な情報を読み取り、計算・判断につなげる練習をしていきましょう。
1. 棚卸資産の期末評価とは
棚卸資産(Inventories)とは、通常の営業活動において販売するために保有する商品・製品や、製造過程にある仕掛品、製品の製造に使用する原材料などをいいます。
棚卸資産は、取得時に原価を計算するだけでなく、決算日において適切な金額で貸借対照表に計上する必要があります。これが棚卸資産の期末評価です。
例えば、1個1,000円で取得した商品について、販売価格の下落や品質の劣化などにより、将来回収できる金額が取得原価を下回る場合があります。このような場合には、適用される会計基準に従って帳簿価額を切り下げる必要があります。
IFRSのIAS 2「棚卸資産」では、棚卸資産を取得原価と正味実現可能価額のいずれか低い金額で測定します。
Inventories shall be measured at the lower of cost and net realisable value.
和訳:棚卸資産は、取得原価と正味実現可能価額のいずれか低い金額で測定しなければなりません。
この英文は、棚卸資産の期末評価を理解するうえで重要な表現です。特に、the lower of A and B(AとBのいずれか低い方)という構文を押さえておきましょう。
2. 正味実現可能価額(NRV)とは
正味実現可能価額(Net Realisable Value:NRV)とは、通常の営業過程における見積売価から、完成までに必要な見積原価と販売に必要な見積費用を差し引いた金額です。
IAS 2では、次のように説明できます。
Net realisable value is the estimated selling price in the ordinary course of business less the estimated costs of completion and the estimated costs necessary to make the sale.
和訳:正味実現可能価額とは、通常の営業過程における見積売価から、完成までに必要な見積原価および販売に必要な見積費用を控除した金額です。
計算式は次のとおりです。
正味実現可能価額(NRV)=見積売価-完成までに必要な見積原価-販売に必要な見積費用
例えば、商品の見積売価が1,200円、完成までに必要な追加原価が100円、販売に必要な費用が150円の場合、正味実現可能価額は950円です。
NRV = 1,200円-100円-150円 = 950円
なお、NRVは単純な市場価格や公正価値(Fair Value)と同じものではありません。NRVは、企業が通常の営業過程で販売する際に回収できると見込まれる正味金額であり、企業固有の状況が反映されることがあります。
3. 棚卸資産の評価損の計算方法
IFRSでは、取得原価とNRVを比較し、NRVが取得原価を下回る場合には、棚卸資産の帳簿価額をNRVまで切り下げます。この切下げ額は、棚卸資産の評価損(Write-down of Inventories)に相当します。
評価損 = 取得原価-正味実現可能価額(NRV)
ただし、取得原価がNRV以下であれば、この比較による評価損は発生しません。
計算例
ある企業が保有する商品の取得原価は100,000円です。決算日におけるNRVは85,000円と見積もられました。
- 取得原価:100,000円
- 正味実現可能価額:85,000円
- 期末帳簿価額:85,000円
- 評価損:15,000円
仕訳の例は次のとおりです。勘定科目名は、適用する会計基準や企業の会計方針によって異なる場合があります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 棚卸資産評価損 | 15,000円 | 棚卸資産 | 15,000円 |
評価損を認識すると、棚卸資産の帳簿価額が減少し、原則として当期の費用が増加します。その結果、他の条件が同じであれば、当期利益は15,000円減少します。
4. IFRSと日本基準の違い
公認会計士試験では、IFRSと日本基準の共通点だけでなく、評価の考え方の違いにも注意が必要です。
| 比較項目 | IFRS(IAS 2) | 日本基準 |
|---|---|---|
| 基本的な考え方 | 取得原価とNRVのいずれか低い金額 | 通常の販売目的で保有する棚卸資産は、収益性の低下に基づく簿価切下げを行う |
| 評価切下げの考え方 | NRVが取得原価を下回る場合に切下げ | 正味売却価額が取得原価を下回り、収益性の低下が認められる場合などに切下げ |
| 切下げ後の戻入れ | NRVが回復した場合、過去の切下げ額を上限として戻入れ | 洗替え法と切放し法の取扱いについて、日本基準の規定に従う |
日本基準では、通常の販売目的で保有する棚卸資産について、収益性が低下した場合に帳簿価額を切り下げます。IFRSのNRVとの比較と似ていますが、判断の枠組みや戻入れの取扱いを同一視しないようにしましょう。
また、IFRSでは、棚卸資産の評価切下げを行う原因がなくなった場合などに戻入れを認識します。ただし、戻入れ後の帳簿価額は、修正後のNRVと取得原価のいずれか低い金額を超えることはできません。
5. 公認会計士試験・英語予想問題
ここまでの内容を確認するため、英語の予想問題に挑戦しましょう。
Question
A company purchased inventory for $50,000. At the end of the reporting period, the estimated selling price of the inventory is $46,000. The estimated costs of completion are $2,000, and the estimated costs necessary to make the sale are $1,000.
Under IAS 2, what amount should be recognised as the carrying amount of the inventory at the end of the reporting period?
Options
(A) $43,000
(B) $46,000
(C) $47,000
(D) $50,000
正解と解説
正解:(A)$43,000
まず、正味実現可能価額を計算します。
NRV = $46,000-$2,000-$1,000 = $43,000
取得原価は$50,000、NRVは$43,000です。IAS 2では、両者のいずれか低い金額で棚卸資産を測定するため、期末帳簿価額は$43,000となります。
評価損は、$50,000-$43,000=$7,000です。
重要表現
- At the end of the reporting period:報告期間の末日(期末)に
- Estimated selling price:見積売価
- Costs of completion:完成までに必要な原価
- Costs necessary to make the sale:販売に必要な費用
- Carrying amount:帳簿価額
- Under IAS 2:IAS 2に従えば
6. 追加問題:評価損の戻入れ
IFRSの期末評価では、翌期以降のNRVの回復に伴う戻入れも重要です。
Question
At the end of Year 1, a company wrote down inventory from its original cost of $20,000 to its net realisable value of $15,000. At the end of Year 2, the net realisable value of the same inventory increased to $18,000. The inventory is still held by the company.
Under IAS 2, what is the carrying amount of the inventory at the end of Year 2?
(A) $15,000
(B) $18,000
(C) $20,000
(D) $23,000
正解:(B)$18,000
Year 1の評価切下げ額は、$20,000-$15,000=$5,000です。
Year 2のNRVは$18,000に回復しています。IAS 2では、過去の評価切下げ額を上限として戻入れが認められるため、帳簿価額は$18,000となります。取得原価の$20,000を超える金額まで戻し入れることはできません。
この問題では、評価損の戻入れ(Reversal of a Write-down)と、戻入れ後の帳簿価額の上限を理解しているかが問われています。
7. 棚卸資産の期末評価で覚える英語表現
| 英語表現 | 意味・使い方 |
|---|---|
| Lower of cost and NRV | 取得原価とNRVのいずれか低い金額 |
| Write down inventory | 棚卸資産の帳簿価額を切り下げる |
| Write-down of inventories | 棚卸資産の評価切下げ |
| Reversal of a write-down | 評価切下げの戻入れ |
| Estimated selling price | 見積売価 |
| Costs of completion | 完成までに必要な原価 |
| Carrying amount | 帳簿価額 |
| At the reporting date | 報告日(決算日)に |
8. まとめ
棚卸資産の期末評価は、公認会計士試験の財務会計論で押さえておきたい重要論点です。英語問題への対応では、会計基準の知識と英語表現の両方を身につけることが大切です。
- IFRSでは、取得原価とNRVのいずれか低い金額で棚卸資産を測定する。
- NRVは、見積売価から完成原価と販売費用を差し引いて求める。
- NRVが取得原価を下回る場合、棚卸資産の帳簿価額を切り下げる。
- NRVの回復に伴う戻入れは、過去の評価切下げ額が上限となる。
- 日本基準とIFRSでは、評価切下げの枠組みや戻入れの取扱いに違いがある。
英語の問題文を読んだときに、lower of cost and net realisable value、carrying amount、write-downといった表現から、必要な計算や会計処理をすぐに思い浮かべられるように練習しておきましょう。
参考資料: IFRS Foundation, IAS 2 Inventories