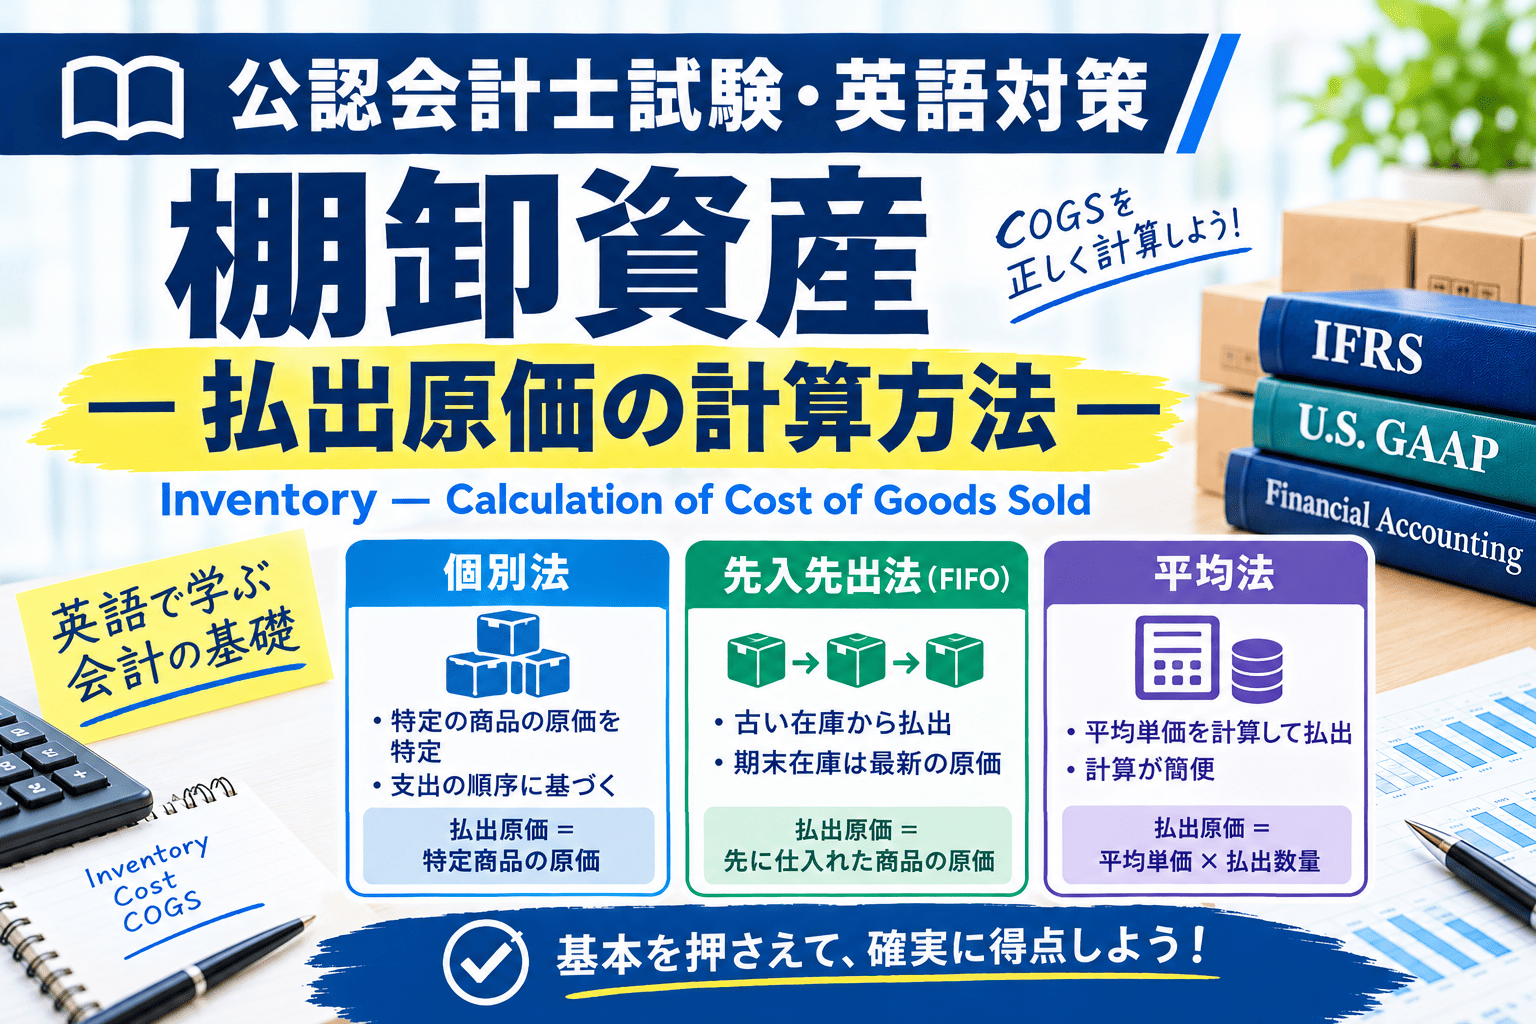
今回は、棚卸資産(Inventories)の払出原価の計算方法を取り上げます。特に、先入先出法(FIFO)と加重平均法(Weighted Average Cost Method)の違いを、英語の重要表現と計算問題を通じて確認しましょう。
1. 払出原価の計算方法とは
企業が商品や原材料を販売・使用したとき、どの原価を売上原価や製造原価として認識するかを決定する必要があります。このために用いられるのが、棚卸資産の原価算定方法(Cost Formulas)です。
IAS 2「棚卸資産」では、通常、個別に識別できない同種の棚卸資産について、先入先出法または加重平均法を用いて原価を配分します。個別に識別される棚卸資産には、個別法(Specific Identification)が適用されます。
2. 英語で押さえる重要用語
| 英語 | 日本語 |
|---|---|
| Inventories | 棚卸資産 |
| Cost formula | 原価算定方式 |
| Cost of goods sold (COGS) | 売上原価 |
| Cost of inventory issued | 棚卸資産の払出原価 |
| First-in, first-out (FIFO) | 先入先出法 |
| Weighted average cost method | 加重平均法 |
| Specific identification | 個別法 |
| Opening inventory | 期首棚卸資産 |
| Purchases | 仕入高 |
| Closing inventory | 期末棚卸資産 |
| Units sold | 販売数量 |
| Unit cost | 単位原価 |
3. 先入先出法(FIFO)
先入先出法では、先に購入または製造した棚卸資産から先に販売・払出しされると仮定します。したがって、期末に残る棚卸資産は、比較的新しく購入または製造したものとみなされます。
英文での定義
The FIFO method assumes that the items purchased or produced first are sold first.
和訳:先入先出法は、先に購入または製造した棚卸資産が先に販売されると仮定する方法です。
計算例
ある企業は、次のとおり商品を仕入れました。
- 期首在庫:100個、単価100円
- 当期仕入:100個、単価120円
- 当期販売:150個
FIFOでは、販売された150個について、まず期首在庫100個を払い出し、次に当期仕入分から50個を払い出したと考えます。
払出原価 = 100個 × 100円 + 50個 × 120円 = 16,000円
期末棚卸資産は、当期仕入分の残り50個です。
期末棚卸資産 = 50個 × 120円 = 6,000円
4. 加重平均法(Weighted Average Cost Method)
加重平均法では、期首在庫と当期仕入の原価を合計し、利用可能な商品の総数量で割ることによって平均単価を計算します。
英文での定義
Under the weighted average cost method, the cost of each item is determined by using the weighted average cost of similar items available for sale.
和訳:加重平均法では、販売可能な同種の棚卸資産の加重平均原価を用いて、各商品の原価を算定します。
計算例
前述と同じ条件で計算します。
- 期首在庫:100個 × 100円 = 10,000円
- 当期仕入:100個 × 120円 = 12,000円
- 合計:200個、原価合計22,000円
加重平均単価 = 22,000円 ÷ 200個 = 110円
払出原価 = 150個 × 110円 = 16,500円
期末棚卸資産 = 50個 × 110円 = 5,500円
なお、加重平均法には、一定期間ごとに平均単価を計算する方法(Periodic Weighted Average Method)と、仕入の都度、平均単価を更新する移動平均法(Moving Average Method)があります。
5. FIFOと加重平均法の比較
| 項目 | FIFO | 加重平均法 |
|---|---|---|
| 払出原価 | 古い原価から配分 | 平均単価で計算 |
| 期末在庫 | 新しい原価が残りやすい | 平均単価で評価 |
| 価格上昇時の一般的傾向 | 売上原価が低くなりやすい | 両者の中間になりやすい |
仕入単価が上昇している場合、他の条件が同じであれば、FIFOは加重平均法より売上原価が低くなり、利益が高くなる傾向があります。ただし、これは一般的な傾向であり、具体的な結果は仕入価格や数量などの条件によって異なります。
6. 公認会計士試験・英語予想問題
Question
A company had 200 units of inventory at the beginning of the year at a cost of $10 per unit. During the year, the company purchased another 300 units at $12 per unit. The company sold 350 units during the year. Assume that the company uses the periodic weighted average cost method.
What is the cost of goods sold for the year?
Options
(A) $3,500
(B) $3,920
(C) $4,020
(D) $4,200
正解と解説を確認する
正解:(B)$3,920
① 期首在庫の原価:200 units × $10 = $2,000
② 当期仕入の原価:300 units × $12 = $3,600
③ 原価合計:$2,000 + $3,600 = $5,600
④ 加重平均単価:$5,600 ÷ 500 units = $11.20
⑤ 売上原価:350 units × $11.20 = $3,920
7. 英文読解のポイント
Assume that the company uses …
「会社が……を採用していると仮定しなさい」という意味です。問題文で指定された原価算定方法を使う必要があります。
During the year
「当年度中に」という意味です。当期仕入や当期販売の情報を読み取る際によく使われます。
What is the cost of goods sold?
「売上原価はいくらか」という意味です。期末棚卸資産の金額ではなく、販売した商品の原価を求める点に注意しましょう。
8. まとめ
棚卸資産の払出原価を計算する問題では、まずFIFOと加重平均法のどちらが指定されているかを確認します。
- FIFO:古い在庫から先に払い出すと仮定する。
- 加重平均法:原価合計を数量合計で割り、平均単価を求める。
- Periodic Weighted Average Method:一定期間ごとに平均単価を計算する。
- Moving Average Method:仕入の都度、平均単価を更新する。
英語の会計問題では、用語の意味を理解するだけでなく、数量・単価・原価の関係を正確に読み取り、計算できることが重要です。基本的な計算パターンを英語で練習しておきましょう。
参考: IFRS Foundation, IAS 2 Inventories
※本記事は学習用の解説です。IFRSの原価算定方法については、IFRS FoundationのIAS 2公式ページも参照してください。