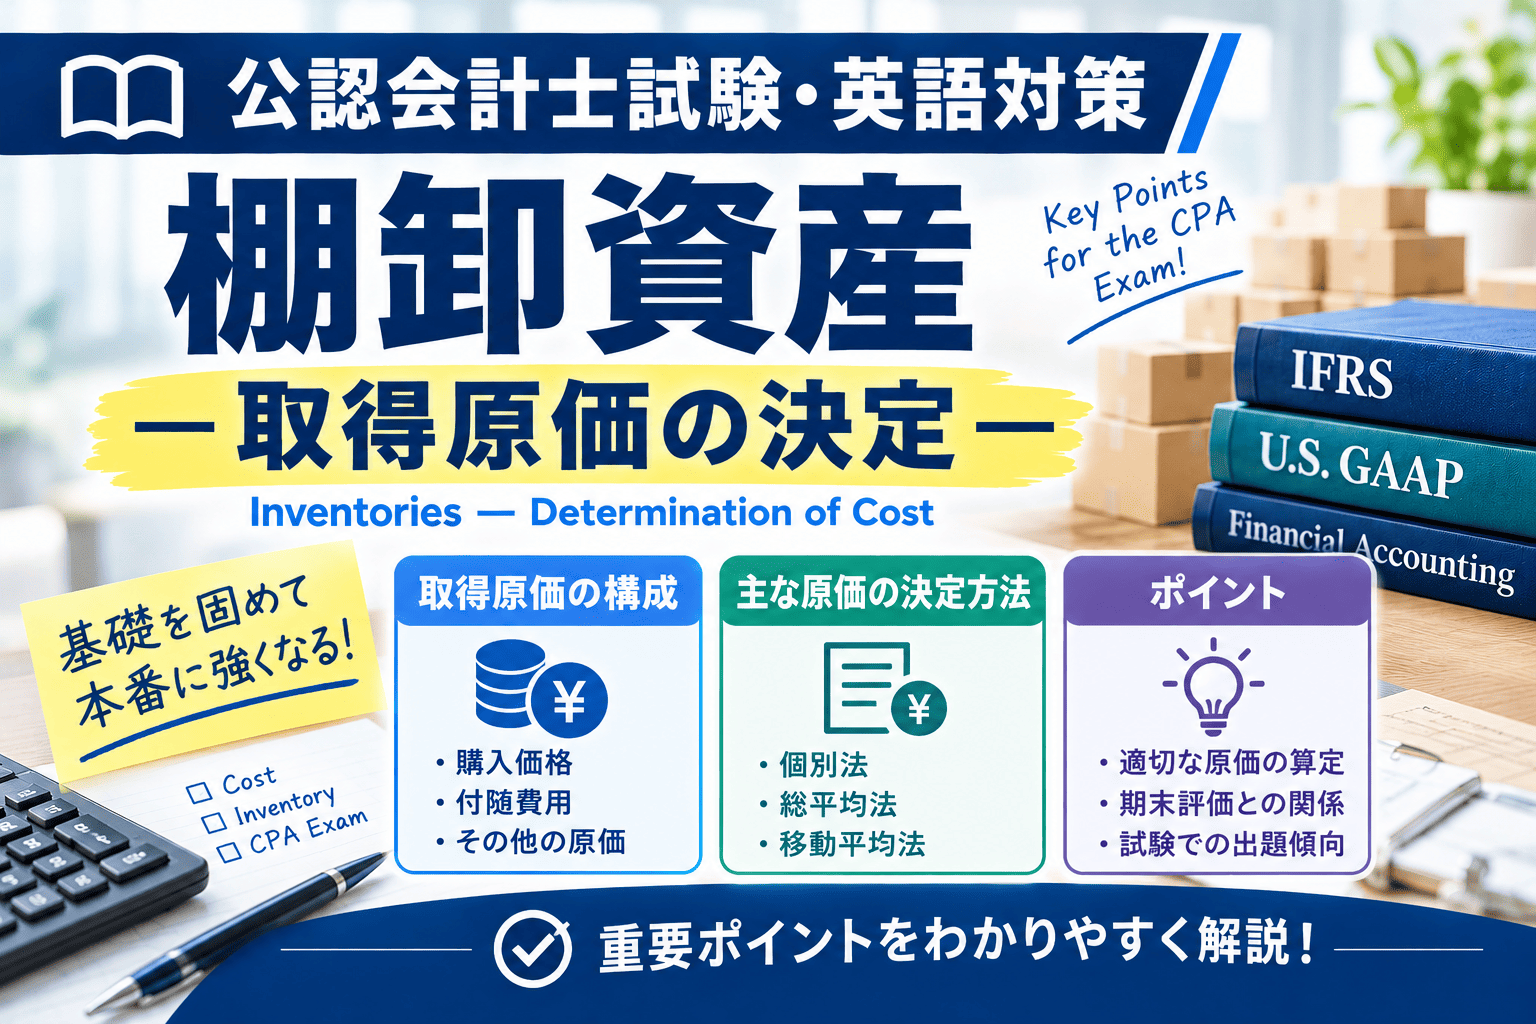
1. 棚卸資産とは何か(Inventories)
棚卸資産とは、企業が通常の営業過程で販売するために保有する資産、販売を目的として製造中の資産、または製品の製造やサービスの提供に使用される原材料・貯蔵品などをいいます。
英語では、inventories という表現が用いられます。米国会計では inventory という単数形も一般的です。
例えば、商品を販売する小売業では、販売するために仕入れた商品が棚卸資産に該当します。製造業では、完成した製品だけでなく、製造途中の仕掛品や原材料も棚卸資産に含まれます。
棚卸資産の主な種類は、次のとおりです。
| 日本語 | 英語 | 内容 |
|---|---|---|
| 商品 | Merchandise | 仕入れて販売する商品 |
| 製品 | Finished goods | 製造が完了した販売目的の資産 |
| 仕掛品 | Work in progress (WIP) | 製造途中の資産 |
| 原材料 | Raw materials | 製品の製造に使用する材料 |
| 貯蔵品 | Supplies | 製造や業務に使用する消耗品など |
棚卸資産は、通常、販売されることによって売上原価(cost of sales / cost of goods sold)として費用認識されます。そのため、取得原価を適切に決定することは、売上総利益や当期利益を正しく算定するうえで重要です。
2. 棚卸資産の取得原価(Cost of Inventories)
棚卸資産の取得原価とは、商品や製品などを取得し、現在の場所および状態に至らせるために要した原価をいいます。
IAS第2号「棚卸資産(Inventories)」では、棚卸資産の原価に、購入原価、加工費、および棚卸資産を現在の場所および状態に至らせるために発生したその他の原価を含めると定めています。
① 購入原価(Costs of Purchase)
購入原価には、購入価格、輸入関税、その他の税金(後日税務当局から還付されるものを除く)、運送費、荷役費など、取得に直接関連する費用が含まれます。
一方、値引き、割戻しなどは購入原価から控除します。
例えば、商品を100万円で仕入れ、運送費として5万円を支払い、仕入値引きが3万円あった場合、ほかに考慮すべき項目がなければ、取得原価は次のように計算できます。
購入価格100万円+運送費5万円-仕入値引き3万円=102万円
このように、棚卸資産の取得原価は、購入価格だけでなく、取得に直接関連する費用も考慮して決定します。
② 加工費(Costs of Conversion)
加工費は、原材料を製品に加工するために発生する原価です。主に、直接労務費と製造間接費から構成されます。
- 直接労務費(Direct labour costs):製品の製造に直接従事する従業員の賃金など
- 製造間接費(Production overheads):減価償却費、工場の賃借料、間接労務費など
IAS第2号では、固定製造間接費を正常生産能力に基づいて製品に配賦します。生産量が異常に少ない場合、固定製造間接費の製品1単位当たり配賦額を増やしてはなりません。配賦されない固定製造間接費は、発生した期間の費用として認識します。
この考え方は、製造原価を適切に算定し、異常な操業度によって棚卸資産の金額が不当に増加することを防ぐために重要です。
③ その他の原価(Other Costs)
棚卸資産を現在の場所および状態に至らせるために発生したその他の原価も、一定の条件の下で取得原価に含まれます。
例えば、特定の顧客向けに製品を製造するための設計費用などは、状況に応じて棚卸資産の原価に含まれる場合があります。
一方、次のような費用は、原則として棚卸資産の原価に含めません。
- 異常な量の仕損、労務費その他の製造原価
- 棚卸資産を現在の場所および状態に至らせるために必要でない保管費
- 棚卸資産の取得に直接関連しない一般管理費
- 販売費
ただし、保管が製造工程上必要な場合など、特定の状況では保管費を原価に含めることがあります。
3. 取得原価に含める費用・含めない費用
棚卸資産の取得原価を決定する際には、費用が棚卸資産を現在の場所および状態に至らせるために必要なものかどうかが重要です。
| 項目 | 原価への算入 | 理由・注意点 |
|---|---|---|
| 購入価格 | 原則として含める | 仕入れに要した対価 |
| 運送費・荷役費 | 原則として含める | 取得に直接関連する費用 |
| 輸入関税 | 原則として含める | 還付されない税金 |
| 仕入値引き | 控除する | 購入原価を減額する |
| 直接労務費 | 製造原価に含める | 製品の加工に直接関連する |
| 製造間接費 | 要件に従って含める | 正常生産能力などに基づき配賦する |
| 販売費 | 原則として含めない | 販売活動に関連する費用 |
| 異常な仕損費 | 原則として含めない | 異常な原価として期間費用にする |
| 一般的な保管費 | 原則として含めない | ただし製造工程上必要な保管などは例外 |
取得原価に含めるかどうかは、費用の名称だけで一律に決まるわけではありません。費用の発生原因や、棚卸資産を現在の場所および状態に至らせるために必要かどうかを確認することが大切です。
4. 棚卸資産の原価算定方法(Cost Formulas)
棚卸資産の取得原価を決定した後、通常は、売上原価と期末棚卸資産に原価を配分する必要があります。
IAS第2号では、通常、相互に代替可能である棚卸資産について、先入先出法(FIFO)または加重平均法(Weighted Average Cost Formula)を用います。相互に代替可能でない棚卸資産や、特定のプロジェクトのために製造・購入された商品については、個別法(Specific Identification of Cost)が用いられます。
| 方法 | 英語 | 内容 |
|---|---|---|
| 個別法 | Specific identification | 個々の棚卸資産に対応する原価を特定する |
| 先入先出法 | First-in, first-out (FIFO) | 先に取得した棚卸資産から先に払い出されたと仮定する |
| 加重平均法 | Weighted average cost formula | 加重平均単価を用いて原価を算定する |
IAS第2号では、後入先出法(Last-in, first-out:LIFO)は認められていません。
具体例
ある企業が、同じ商品を次の条件で仕入れたとします。
- 1回目:10個を1個100円で購入
- 2回目:10個を1個120円で購入
- 販売数量:12個
総仕入数量は20個、総取得原価は2,200円です。
加重平均単価は、次のとおりです。
2,200円 ÷ 20個 = 1個当たり110円
加重平均法では、販売した12個の売上原価は1,320円、期末棚卸資産8個の原価は880円となります。
売上原価1,320円+期末棚卸資産880円=総取得原価2,200円
このように、棚卸資産の原価算定方法によって、売上原価と期末棚卸資産への原価配分が決まります。
5. 重要英単語・会計用語
| 英単語・表現 | 品詞・意味 | 会計上のポイント |
|---|---|---|
| inventory / inventories | 名詞:棚卸資産 | 米国英語ではinventoryも一般的 |
| cost | 名詞:原価、費用 | 文脈により意味が異なる |
| acquisition cost | 名詞:取得原価 | 資産の取得に要した原価 |
| purchase price | 名詞:購入価格 | 購入時の価格 |
| freight | 名詞:運送費 | 商品の輸送にかかる費用 |
| import duties | 名詞:輸入関税 | 還付されない関税などは原価に含まれる |
| trade discount | 名詞:仕入値引き | 購入価格から控除する値引き |
| conversion costs | 名詞:加工費 | 直接労務費と製造間接費など |
| direct labour costs | 名詞:直接労務費 | 米国式ではdirect labor costs |
| production overheads | 名詞:製造間接費 | 工場の間接的な製造原価 |
| normal capacity | 名詞:正常生産能力 | 固定製造間接費の配賦に関係する |
| abnormal waste | 名詞:異常な仕損 | 原則として棚卸資産の原価に含めない |
| selling costs | 名詞:販売費用 | 原則として棚卸資産の原価に含めない |
| cost formula | 名詞:原価算定方法 | FIFOや加重平均法など |
| weighted average | 名詞:加重平均 | 数量などを考慮して平均する方法 |
| carrying amount | 名詞:帳簿価額 | 財務諸表に計上される資産の金額 |
6. 英文読解:棚卸資産の取得原価
次の英文を読み、棚卸資産の取得原価に関する考え方を理解しましょう。
英文
The cost of inventories comprises all costs of purchase, costs of conversion, and other costs incurred in bringing the inventories to their present location and condition. Costs of purchase include the purchase price, import duties, transportation costs, and other costs directly attributable to the acquisition of goods, less trade discounts and rebates.
日本語訳
棚卸資産の原価には、購入原価、加工費、および棚卸資産を現在の場所および状態に至らせるために発生したその他の原価が含まれます。購入原価には、購入価格、輸入関税、運送費、その他商品の取得に直接起因する費用が含まれ、仕入値引きや割戻しは控除されます。
文法・構文の解説
① comprise ~
The cost of inventories comprises all costs of purchase, costs of conversion, and other costs.
comprise は「~から構成される」「~を含む」という意味の動詞です。
この文では、主語は The cost of inventories(棚卸資産の原価)、動詞は comprises です。目的語として、購入原価、加工費、その他の原価が並列されています。
- comprise A, B, and C:A、B、Cから構成される
- The report comprises three sections.:その報告書は3つのセクションから構成される
会計やビジネスの英文でよく使われる表現です。
② incurred in bringing ~
other costs incurred in bringing the inventories to their present location and condition
ここで incurred は「発生した」という意味で、other costs を後ろから修飾しています。
incurred in bringing ~ は、「~をもたらす過程で発生した」という意味です。
bringing the inventories to their present location and condition は、「棚卸資産を現在の場所および状態に至らせること」を意味します。
- costs incurred:発生した原価・費用
- expenses incurred during the period:当期中に発生した費用
- costs incurred in production:製造において発生した原価
③ include A, B, and C
Costs of purchase include the purchase price, import duties, transportation costs, and other costs.
include は「~を含む」という意味です。ここでは購入原価に含まれる具体的な項目を列挙しています。
会計基準では、原則や定義を示した後に include を用いて具体例を示す構造がよく使われます。
④ directly attributable to ~
other costs directly attributable to the acquisition of goods
attributable to ~ は「~に起因する」「~に帰属する」という意味です。
directly attributable to the acquisition of goods は「商品の取得に直接起因する」という意味になります。
- costs directly attributable to acquisition:取得に直接起因する原価
- expenses attributable to the period:当期に帰属する費用
⑤ less ~
less trade discounts and rebates
ここでの less は前置詞的に「~を差し引いて」という意味で使われています。
つまり、購入価格などに値引きや割戻しを加算するのではなく、購入原価から控除します。
- total cost less discounts:値引き控除後の総原価
- revenue less expenses:費用控除後の収益
7. 試験対策:覚えておきたい英文表現
| 英文 | 日本語訳 |
|---|---|
| The cost of inventories includes costs of purchase and costs of conversion. | 棚卸資産の原価には購入原価と加工費が含まれます。 |
| Transportation costs directly attributable to the acquisition are included in the cost of inventories. | 取得に直接起因する運送費は棚卸資産の原価に含まれます。 |
| Trade discounts and rebates are deducted from the purchase price. | 仕入値引きと割戻しは購入価格から控除されます。 |
| Abnormal amounts of wasted materials are recognised as expenses. | 異常な量の材料の仕損は費用として認識されます。 |
| Fixed production overheads are allocated based on normal capacity. | 固定製造間接費は正常生産能力に基づいて配賦されます。 |
| Inventories are measured at the lower of cost and net realisable value. | 棚卸資産は取得原価と正味実現可能価額のいずれか低い額で測定されます。 |
最後の英文は、IAS第2号の重要な原則です。棚卸資産は、原価と正味実現可能価額(net realisable value:NRV)のいずれか低い額で測定されます。正味実現可能価額とは、通常の営業過程における見積売価から、完成までに要する見積原価および販売に必要な見積費用を控除した金額です。
8. 確認問題
問題1:取得原価に含まれる項目
IAS第2号に基づく棚卸資産の取得原価について、最も適切なものを1つ選んでください。
A. 販売活動にかかる販売費は、原則として棚卸資産の原価に含まれる。
B. 商品の取得に直接関連する運送費は、原則として棚卸資産の原価に含まれる。
C. 仕入値引きは棚卸資産の原価に加算される。
D. 異常な量の仕損費は、常に棚卸資産の原価に含まれる。
正解:B
解説: 棚卸資産を取得するために直接関連する運送費は、原則として購入原価に含まれます。販売費や異常な仕損費は、原則として棚卸資産の原価に含めず、仕入値引きは購入原価から控除します。
問題2:英文の意味
次の英文を日本語に訳してください。
Trade discounts and rebates are deducted in determining the cost of inventories.
解答例:
棚卸資産の原価を決定する際、仕入値引きと割戻しは控除されます。
解説:
- trade discounts and rebates:仕入値引きと割戻し
- are deducted:控除される(受動態)
- in determining ~:~を決定する際に
in + 動名詞 は、「~する際に」「~することにおいて」という意味で使われます。
問題3:原価算定方法
IAS第2号において、通常、相互に代替可能な棚卸資産の原価算定方法として認められる組合せはどれですか。
A. FIFOとLIFO
B. FIFOと加重平均法
C. LIFOと加重平均法
D. LIFOのみ
正解:B
解説: IAS第2号では、通常、相互に代替可能な棚卸資産について、先入先出法(FIFO)または加重平均法を用います。後入先出法(LIFO)は認められていません。
問題4:英作文
次の日本語を英語にしてください。
「棚卸資産の原価には、購入原価と加工費が含まれます。」
解答例:
The cost of inventories includes costs of purchase and costs of conversion.
解説:
- the cost of inventories:棚卸資産の原価
- includes:~を含む
- costs of purchase:購入原価
- costs of conversion:加工費
会計基準の英文では、include や comprise を使って、原価の構成要素を説明する表現がよく用いられます。
9. まとめ
棚卸資産の取得原価の決定について、特に重要なポイントは次のとおりです。
- 購入原価:購入価格、輸入関税、運送費などを含み、仕入値引きや割戻しを控除する。
- 加工費:直接労務費と製造間接費などから構成され、固定製造間接費は正常生産能力に基づいて配賦する。
- 原価に含めない費用:異常な仕損費、原則として販売費、一般管理費、必要でない保管費などは、棚卸資産の原価に含めない。
- 原価算定方法:IAS第2号では、通常、相互に代替可能な棚卸資産にFIFOまたは加重平均法を用い、LIFOは認められない。
- 評価の原則:棚卸資産は、原価と正味実現可能価額のいずれか低い額で測定する。
公認会計士試験の英語問題に対応するためには、cost of inventories、costs of purchase、costs of conversion、directly attributable to、normal capacity などの表現を、会計上の意味と結びつけて理解することが重要です。
参考資料
- IFRS Foundation, IAS 2 Inventories
https://www.ifrs.org/issued-standards/list-of-standards/ias-2-inventories/